Comités de Auditoría exigen idoneidad técnica

El fortalecimiento del control interno en las instituciones públicas requiere mucho más que normas y procedimientos. Demanda órganos de asesoría con capacidad técnica para analizar información, valorar riesgos, interpretar resultados y aportar criterios que contribuyan a una mejor toma de decisiones. En ese contexto, la integración de los Comités de Auditoría merece una reflexión sobre las competencias profesionales que deben estar presentes en estos espacios.

El Colegio de Contadores Públicos de Costa Rica ha planteado ante la Contraloría General de la República la conveniencia de que en la integración de estos comités participe al menos un Contador Público Autorizado. Esta propuesta, sustentada en un análisis de las Normas de Control Interno para el Sector Público y del marco regulatorio de la Contaduría Pública, responde a una consideración técnica: existe una relación directa entre las competencias de nuestra profesión y una parte significativa de las responsabilidades asignadas a estos órganos.

Es importante aclarar que esta iniciativa no pretende establecer una exclusividad profesional ni limitar la participación de otras disciplinas. Los Comités de Auditoría deben conservar su carácter multidisciplinario, porque la diversidad de conocimientos y experiencias enriquece su labor. Sin embargo, esa diversidad no debe dejar de lado la necesidad de contar con profesionales que posean formación especializada en auditoría, información financiera, control interno y gestión de riesgos.

La Contraloría General de la República, en respuesta a nuestro planteamiento mediante el oficio DFOE-IAF-0190 del 29 de octubre de 2026, señaló que los Comités de Auditoría cumplen una función asesora y estratégica, no ejecutan auditorías ni sustituyen las competencias de las Auditorías Internas. A partir de ese criterio, considera que la normativa vigente, basada en la idoneidad técnica, la independencia y la complementariedad de capacidades, resulta suficiente sin necesidad de establecer la participación obligatoria de una profesión determinada.

Coincidimos en que los Comités de Auditoría no deben asumir las funciones propias de las Auditorías Internas. No obstante, ese nunca fue el argumento central de nuestra propuesta. La discusión no gira en torno a quién ejecuta una auditoría, sino a cuáles conocimientos se requieren para comprender, interpretar y valorar adecuadamente sus resultados.

Un comité que debe examinar informes de auditoría, analizar la razonabilidad de la información financiera, valorar riesgos institucionales, dar seguimiento a recomendaciones de los órganos de fiscalización y asesorar al jerarca necesita contar con competencias especializadas en esas materias. Su función asesora no reduce la importancia del conocimiento técnico; por el contrario, lo hace indispensable para que sus recomendaciones tengan fundamento y aporten valor a la gestión institucional.

Para sustentar esta posición, el Colegio realizó un análisis comparativo entre las funciones asignadas a los Comités de Auditoría y las competencias profesionales reconocidas al Contador Público Autorizado en el artículo 2 del Reglamento a la Ley N.°1038. El resultado evidencia una correspondencia objetiva entre la formación de estos profesionales y responsabilidades relacionadas con auditoría, control interno, gestión integral de riesgos, análisis de información financiera y seguimiento de recomendaciones.

Por esta razón, consideramos que la respuesta de la Contraloría General de la República no aborda de manera específica esa correspondencia funcional, que constituye precisamente el fundamento técnico de nuestra propuesta. La idoneidad profesional no debería valorarse únicamente desde una perspectiva general, sino también en función de las responsabilidades concretas que debe atender cada órgano.

Desde el Colegio creemos que fortalecer la integración de los Comités de Auditoría es una oportunidad para mejorar la gobernanza pública, promover decisiones mejor fundamentadas y contribuir a una gestión institucional más transparente y eficiente. Garantizar la participación de al menos un Contador Público Autorizado no significa restar importancia a otras profesiones, sino reconocer el aporte específico que la Contaduría Pública puede ofrecer en estos espacios.

Mantenemos nuestra posición técnica con pleno respeto por las competencias constitucionales y legales de la Contraloría General de la República. Estamos convencidos de que el intercambio de criterios especializados y el análisis de propuestas de mejora normativa son fundamentales para fortalecer el sistema de control interno del sector público.

La calidad de las decisiones públicas también depende de la calidad técnica de quienes asesoran a sus jerarcas. Por eso, la idoneidad profesional debe ocupar un lugar central cuando se define quiénes integran los órganos responsables de contribuir al control, la transparencia y la buena gobernanza institucional.
Cooperativas de salud anuncian querella penal contra funcionarios de la Contraloría por caso Barrenador

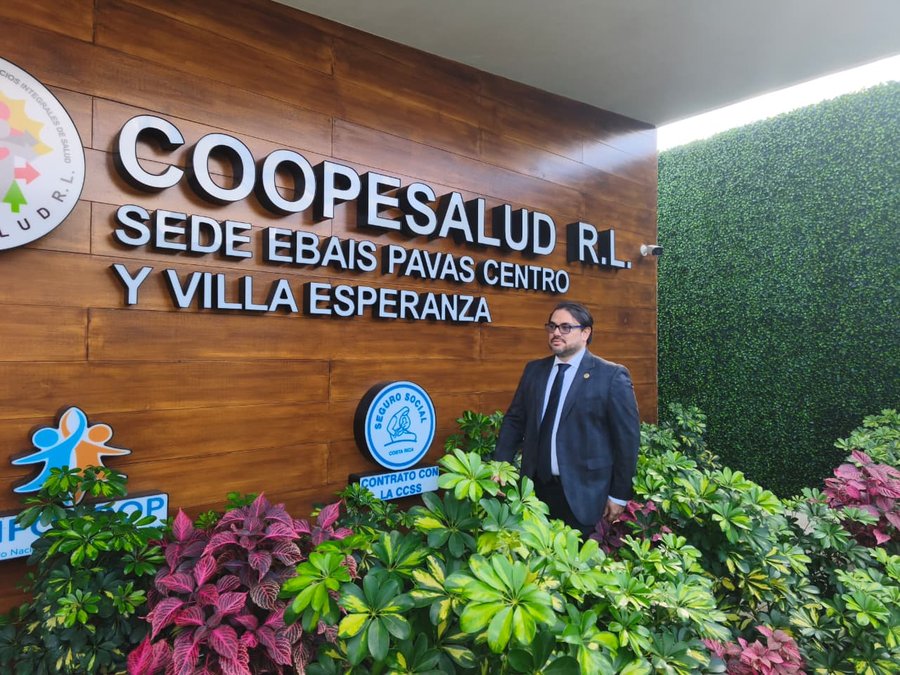
San José, 02 nov (elmundo.cr) – Las cooperativas de salud COOPESALUD R.L., COOPESAIN R.L. y COOPESANA R.L. anunciaron la presentación de una querella penal directa contra los funcionarios de la Contraloría General de la República (CGR) que elaboraron la nota técnica utilizada como base para los allanamientos del denominado caso Barrenador.

Según los representantes de las cooperativas, dicho documento validó de forma “irresponsable” un estudio del Área de Contabilidad de Costos de la Caja Costarricense de Seguro Social (CCSS) que, según denuncian, contenía errores técnicos y omisiones contables.

Sergio Castillo, abogado y vocero de las cooperativas, afirmó que la decisión de acudir a la vía penal responde a la falta de controles internos en la Contraloría.

“Desde COOPESALUD, COOPESAIN y COOPESANA hemos tomado una decisión firme y clara: vamos a presentar una querella penal directa contra los funcionarios de la Contraloría General de la República que estuvieron al frente de la elaboración de la nota técnica que afectó gravemente a nuestras cooperativas y terminó incidiendo en la prestación de los servicios de salud”, declaró Castillo.

El caso Barrenador, que estalló en septiembre de 2024, se centra en una investigación sobre supuestos sobreprecios en la adjudicación de 138 Ebais a cooperativas de salud. No obstante, las cooperativas han sostenido reiteradamente que los cálculos de la Caja omitieron ahorros millonarios para la institución y que el Ministerio Público no ha realizado un análisis forense contable independiente que contraste estas cifras.

“El Ministerio Público utilizó esa nota técnica como parte fundamental de la motivación para los allanamientos del caso Barrenador, avalando un estudio contable del área de costos que es totalmente defectuoso y que jamás ha sido contrastado ni revisado por los peritos forenses del OIJ, a pesar de que lo hemos solicitado en reiteradas ocasiones”, enfatizó el vocero.

Aunque las cooperativas han intentado la vía contenciosa para solicitar la nulidad de la nota técnica, un fallo reciente señaló la imposibilidad de revisar el caso por esa ruta, una decisión que, según indicaron, será apelada ante un tribunal de alzada.

Las entidades recalcaron que este “vacío probatorio” y el uso de la técnica cuestionada no solo han afectado la operación de las cooperativas, sino que han generado incertidumbre en la prestación de servicios a los asegurados.

La querella, según anunciaron, se mantendrá hasta que se esclarezcan las responsabilidades de los funcionarios involucrados en la emisión del documento técnico.

Patricia Solano denuncia ataques e intromisiones en su vida personal durante proceso de reelección como magistrada

San José, 02 nov (elmundo.cr) – La magistrada Patricia Solano cuestionó los señalamientos y las investigaciones sobre su vida personal y laboral, en medio del proceso para reelegirse en la Sala Tercera de la Corte Suprema de Justicia.

Durante su comparecencia ante la Comisión Especial de Control y Gasto Público, Solano aseguró que ha enfrentado un nivel de escrutinio que considera inusual y que, según manifestó, ha llegado hasta aspectos de su intimidad.

“Creo que ningún juez o jueza de este país ha sido objeto de tantos ataques e investigaciones de mi vida personal y laboral e intromisión en la esfera de mi intimidad como he tenido que soportar en estos meses”, declaró.

La magistrada recordó que comunicó a la Asamblea Legislativa su decisión de buscar la reelección el pasado 21 de septiembre. Desde entonces, indicó, se sometió al proceso de revisión de la Comisión de Nombramientos y presentó los atestados solicitados.

Cuestiona exigencias durante el proceso

Solano afirmó que, durante el trámite, debió cumplir requisitos que, a su criterio, van más allá de los establecidos en el artículo 159 de la Constitución Política.

También recordó su comparecencia del 21 de octubre ante la Comisión de Nombramientos, donde, según relató, defendió su gestión y los resultados estadísticos de la Sala Tercera.

La magistrada señaló que en esa audiencia tuvo que responder preguntas sobre aspectos de su vida personal.

“Incluso debí dar explicaciones al diputado Antonio Barzuna hasta de mi vida personal y atender consultas de la señora presidenta sobre llamadas personales”, manifestó.

Stephan Brunner cuestiona eficiencia de universidades públicas por falta de contabilidad de costos

San José, 26 oct (elmundo.cr) – El diputado del Partido Pueblo Soberano (PPSO), Stephan Brunner, cuestionó la capacidad de evaluar la eficiencia del gasto de las universidades públicas sin contar con información sobre cuánto cuesta formar a cada graduado, según la carrera cursada.

El legislador planteó sus consultas durante una discusión sobre la fiscalización de los recursos públicos destinados a la educación superior, en la que abordó la ausencia de una contabilidad de costos estandarizada para las instituciones estatales.

“¿Ustedes conciben que es posible medir la eficiencia del gasto si yo no tengo una contabilidad de costos sobre el costo que la universidad tiene para un graduado por carrera, como información básica para saber cuánto me está costando a mí cada graduado según la carrera?”, preguntó Brunner.

El diputado insistió en que disponer de ese dato permitiría determinar si las universidades utilizan eficientemente los recursos destinados a la formación académica.

“¿Ustedes conciben que es posible evaluar la eficiencia de una universidad si no tienen ese dato básico?”, cuestionó.

Contraloría reconoce incumplimiento de normativa

Durante el intercambio, representantes de la Contraloría General de la República señalaron que el artículo 52 de la Ley de Administración Financiera de la República y Presupuestos Públicos no se cumple en materia de medición de costos en el sector público.

“No hay contabilidad, no hay una medición de costos en el sector público”, indicaron durante la explicación sobre los informes que se presentan anualmente respecto al cumplimiento del Plan Nacional de Desarrollo y de los programas presupuestarios.

Además, reconocieron que contar con mecanismos para medir los costos constituye un desafío para las instituciones públicas y permitiría tomar mejores decisiones.

“Coincidimos en que es una frontera muy importante para todo el sector público de poder realizar estas mediciones para poder tomar mejores decisiones”, señalaron.

Diputado pide estandarizar el cálculo

Brunner también enfatizó que la información debe calcularse mediante una metodología estandarizada para que los resultados puedan compararse entre las distintas universidades públicas.

El legislador centró su planteamiento en la docencia, al considerarla una de las funciones esenciales de las casas de enseñanza superior, sin extender inicialmente la consulta a áreas como investigación, vida estudiantil y extensión.

“Sin ese dato no podemos saber si estamos siendo eficientes o ineficientes”, afirmó.

Asimismo, señaló que utilizar métodos diferentes entre instituciones limitaría la utilidad de las cifras para realizar comparaciones.

“Es un dato que tiene que estar estandarizado el cómo se calcula para poder compararlo entre universidades, porque si no tampoco me sirve mucho si cada uno lo calcula de una forma diferente”, manifestó.

No existe una disposición específica para las universidades

Ante las consultas del diputado sobre las exigencias a las universidades para implementar una contabilidad de costos, representantes de la Contraloría aclararon que, hasta el momento, no existe una disposición concreta dirigida a esas instituciones sobre ese mecanismo.

“Hasta el momento no existe una disposición en concreto relacionada con tener contabilidad de costos”, respondieron.

Sin embargo, explicaron que las instituciones públicas deben acogerse a la normativa general vigente.

La discusión pone sobre la mesa el reto de contar con información comparable sobre el costo de los servicios públicos, incluida la formación universitaria, para fortalecer la evaluación de resultados y la toma de decisiones sobre el uso de los recursos estatales.

Barzuna: Muy floja y débil la fiscalización de la Contraloría con las universidades públicas

San José, 22 oct (elmundo.cr) – En el marco de la discusión sobre el financiamiento de la educación superior, el diputado de Pueblo Soberano, Antonio Barzuna, arremetió contra la Contraloría General de la República (CGR) por lo que calificó como una fiscalización insuficiente de los recursos del Fondo Especial para la Educación Superior (FEES).

Durante una comparecencia en la Comisión de Control de Ingreso y Gasto Público, Barzuna cuestionó al subcontralor general, Bernal Aragón, sobre la falta de profundidad en el seguimiento de los dineros públicos que reciben las universidades.

“A mí me parece que la Contraloría, como órgano auxiliar de esta Asamblea Legislativa, está siendo muy floja, muy débil en esa fiscalización de los recursos que están llegándole a las universidades públicas”, afirmó el legislador.

Barzuna sostuvo que, aunque la entidad emite informes y detecta problemas en nombramientos o pagos, no existe una labor activa para resolverlos. “Ustedes ven a nivel general las cifras y hasta ahí llegan. No profundizan y no proponen, ni tratan de fiscalizar de una mejor manera los dineros públicos”, agregó.

Ante los señalamientos, el subcontralor Bernal Aragón respondió apelando a la carga institucional del ente contralor. “Lamentablemente, no es solo esta situación del control de la alta hacienda pública la que tiene a cargo la Contraloría. Es todo el Estado y hay un área de seguimiento a las recomendaciones”, argumentó Aragón.

Sin embargo, la respuesta no fue bien recibida por el diputado Barzuna, quien insistió en la prioridad del tema para el foro legislativo. “Don Bernal, para nosotros en este momento es sumamente importante el tema del FEES. Usted no puede venir aquí a decirnos a nosotros que es que tiene mucho trabajo”, replicó el congresista.

Este intercambio ocurre en un momento de alta tensión política por el presupuesto universitario. Actualmente, la Asamblea Legislativa discute el Presupuesto Nacional 2027, en el cual se han presentado mociones para recortar recursos al FEES, incluyendo una reciente reversión de votación que aprobó un recorte de ₡8.048 millones, afectando los pagos pendientes de años anteriores.

Las universidades públicas, por su parte, mantienen una disputa con el Ejecutivo tras la falta de acuerdo en la Comisión de Enlace, donde el Gobierno propuso un presupuesto sin crecimiento nominal para 2027, argumentando condiciones macroeconómicas.

ICE desmiente a sindicatos y advierte que Costa Rica necesita más que duplicar su capacidad eléctrica hacia 2050

San José, 02 oct (elmundo.cr) – El Instituto Costarricense de Electricidad (ICE) emitió un comunicado de prensa para desmentir información circulada por organizaciones sindicales sobre el Sistema Eléctrico Nacional (SEN), en alusión a declaraciones de la presidenta de la República, Laura Fernández Delgado.

Capacidad actual y proyección futura

El ICE aclaró que el SEN requiere aumentar su capacidad para atender las necesidades de una economía en expansión. Señaló que, en 2026 —producto de las acciones ejecutadas por la Administración que asumió el Instituto en 2022—, Costa Rica cuenta con capacidad para atender su demanda y no existe riesgo inmediato de desabastecimiento.

Sin embargo, advirtió que es “un error técnico de fondo” interpretar que con el parque de generación actual se pueda enfrentar la proyección de crecimiento para décadas venideras.

“Costa Rica debe anticipar, multiplicar y gestionar la inversión en infraestructura eléctrica para acompañar el crecimiento de su demanda, y así evitar que los requerimientos de consumo sobrepasen su capacidad de respuesta”, indicó el Instituto.

Inversión que el ICE no puede enfrentar solo

El ICE subrayó que la inversión para dar continuidad y calidad al servicio eléctrico implica recursos de gran volumen que el Instituto no puede enfrentar solo.

Aunque ha ejecutado inversiones para cumplir su deber constitutivo de garantizar el servicio eléctrico, reconoció que persisten retos en regiones puntuales. Mencionó como ejemplo la Zona Sur, donde se debe ampliar, optimizar y potenciar la infraestructura debido a las condiciones de distancia entre los centros de producción y los de consumo.

“Si bien el ICE cuenta con el personal técnico de mayor especialización en el país, la inversión para garantizar la sostenibilidad del SEN suma miles de millones de dólares, un volumen que es irresponsable centralizar en el Instituto”, afirmó.

Más del doble de capacidad en dos décadas

El ICE informó que cuenta con una cartera sólida de proyectos de generación, transmisión y distribución, a pesar de que las inversiones habían sido paralizadas.

Según los datos aportados, Costa Rica posee 3.624 megavatios de capacidad instalada. No obstante, los estudios de prospectiva hacia 2050 apuntan que se deben superar los 8.000 megavatios para atender los requerimientos nacionales.

Esto implica incorporar más de 4.500 megavatios en cerca de dos décadas, es decir, mucho más del doble de la capacidad actual. Para ello, el ICE señaló que se requiere una inversión exhaustiva, sostenida y con participación de los sectores público y privado.

Reorganización de la planificación

El ICE también desmintió que la decisión del Consejo Directivo de reorganizar las tareas de planificación de la Gerencia de Electricidad conlleve eliminar ese proceso en la administración del SEN.

Explicó que el Instituto decidió que la elaboración y el seguimiento de sus planes de expansión sean asumidos directamente por las áreas técnicas responsables de cada actividad —generación, transmisión y distribución—, bajo la supervisión permanente de su Gerencia de Electricidad.

Según el ICE, este cambio permite vincular la planificación directamente con los procesos a cargo del desarrollo y la ejecución de los proyectos, lo que fortalecerá el seguimiento, la priorización y la responsabilidad sobre los resultados.

“Este reenfoque permitirá mayor capacidad para brindar un servicio oportuno a los clientes, y de esa forma, atender las recomendaciones de la Contraloría General de la República”, concluyó el comunicado.

La relevancia y necesidad del Control en el Sector Público

Me llama la atención los muchos proyectos de ley para limitar las funciones de control de la Contraloría General de la República y para eximir de la Ley de Contratación Pública a diversas entidades. Debe existir un sistema específico de control en el sector público, debido a que en el sector público se debe proteger el interés general, a diferencia del sector privado que se protege el interés particular. Al respecto el DR CAYETANO A. LICCIARDO indica “En la hacienda pública, el control es una función que hace al ejercicio del poder; está vinculado al cumplimiento de la voluntad del Estado, cuya misión –agrega– no es operar para sus miembros, como lo hacen las familias, sino para el bien común, es decir, para crear las condiciones necesarias a fin de que los individuos y las familias puedan desarrollarse en libertad”. El control en el sector privado protege intereses particulares, pero en el ámbito de la Hacienda Pública, adquiere características distintas, que conforman un sistema específico de control para el sector público, teniendo presente que el control de la Hacienda Pública sustituye la ausencia del interés particular, es de decir viene a proteger los intereses de la sociedad, según el Dr Cayetano A.Licciardo. De acuerdo publicación del periódico Universidad de Costa Rica cerca de la mitad de los fondos para contratación pública se están tramitando como procedimientos ordinarios y varios proyectos de ley proponen una fiscalización posterior para varios entes públicos. para limitar Se han presentado varios proyectos de ley para limitar las potestades de fiscalización de la Contraloría General de la República. Actualmente se encuentra en la corriente legislativa el expediente 25.722 que limita las potestades de fiscalización de la Contraloría General de la República. Hay diversos proyectos de ley para minimizar controles en compras públicas proyecto de ley 24.009 Ley marco de Asociaciones público- privadas, el 25.732, sobre compra de boletos aéreos sin pasar por contratación pública y el 25.704, facilitar gestión de las Juntas de Educación con exclusión del sistema de compras públicas( SICOP). Es necesario tener presente que, en el caso de los fondos públicos, el control tiene como propósito fundamental evaluar las actividades que desarrollan las entidades públicas y los recursos que utilizan, a efecto de determinar si los utilizaron con eficiencia, eficacia, economicidad, calidad y cumpliendo el marco legal. Pero el control en el sector público no solo es sobre los fondos públicos. Es también sobre las actividades que realizan los entes públicos para cumplir sus funciones, y sobre los activos y pasivos. Es decir, sobre todo el accionar de las entidades públicas que incluye el sistema de control interno, el sistema de planificación, el sistema de presupuesto y el sistema de administración financiera, entre otros. Las actividades de control son realizadas en primera instancia por la Contraloría General de la República, y el artículo 12 de su ley Orgánica establece que “La Contraloría General de la República es el órgano rector del ordenamiento de control y fiscalización superiores…” Asimismo es un órgano auxiliar de la Asamblea Legislativa en la fiscalización de la Hacienda Pública, y así está establecido en la Constitución Política. También las Auditorías Internas son fundamentales en el control de la de Hacienda Pública y el nivel de junta directiva, gerencial y todos los funcionarios públicos, así como la sociedad civil. No existe clara conciencia de las juntas directivas y nivel gerencial sobre la importancia del sistema de control interno y el plan presupuesto para mejorar accionar institucional y enfrentar la corrupción. El control en el sector privado protege intereses particulares, pero en el ámbito de la Hacienda Pública, adquiere características distintas, dado situaciones que se han presentado como la construcción de la trocha fronteriza, las situaciones de la Caja Costarricense del Seguro Social en diversos ámbitos y el caso Diamante, donde los mecanismos de control no funcionaron adecuadamente y muchos otros casos, donde el daño a la hacienda pública y al medio ambiente ya no se pueden reparar. Es necesario que el control de la Hacienda Pública se enfoque más a resultados Para lo cual se debe realizar un control más pragmático, y debe existir una amplia rendición de cuentas de todos los funcionarios públicos, con énfasis en las juntas directivas y el nivel gerencial. El  sistema de control comprenden estructuras de control interno y externo del sector público,  que están estipuladas en el marco legal como la Constitución Política y la Ley Orgánica de la Contraloría General de la Republica y está asentado en la obligación de los funcionarios de rendir cuentas de su gestión. Lo fundamental es tener presente que los distintos tipos de control son complementarios, es decir no son excluyentes, por lo que se deben realizar los tres tipos de control mediante un control integral que considere aspectos como las auditorias financiera, operativas, fiscalización presupuestaria y fiscalización de aspectos legales y fiscalización en materia de contratación administrativa. El control integral sirve como instrumento para analizar el entorno de una institución o entidad, su base legal, organización, estructura, políticas, programas, sistemas y controles. Estamos claro que el sistema de control del sector público se debe mejorar en especial en materia de contratación y presupuestos públicos, a de efecto de realizar un control más flexible y que permita un accionar más ágil y enfocado a resultados de las entidades públicas, que mejoren la calidad de vida de los costarricenses.

La Contraloría necesita frenos, y el Contencioso lo sabe

La decisión del Tribunal Contencioso Administrativo de frenar cautelarmente la orden de la Contraloría General de la República que ponía en jaque los contratos del Instituto Costarricense de Electricidad (ICE) es un hito jurídico y político.

La resolución judicial confirma lo que el expresidente Rodrigo Chaves y el actual Gobierno han denunciado sistemáticamente: la fiscalización en Costa Rica mutó en una burocracia obstaculizadora que coadministra, paraliza y atropella proyectos clave para el desarrollo del país.

La insólita pretensión de liquidar contrataciones vigentes del ICE amenazaba con apagar servicios críticos como el Expediente Digital Único en Salud (EDUS) de la Caja Costarricense de Seguro Social, la conectividad de centros educativos y la infraestructura de telecomunicaciones.

A esto se suman los constantes bloqueos a iniciativas estratégicas como la Marina de Limón o el proyecto de seguridad Ciudad Gobierno y los contratos de tercerización de servicios modalidad Ebais que la propia Contraloría ayudó a enlodar y cuya prueba técnica nunca supo explicar.

La Contraloría dejó de ser un guardián de la legalidad para convertirse en un freno de mano al progreso.

Resulta penosa la situación personal y enfermedad de la señora contralora Marta Acosta, empero, la institución no es la persona y por su propio bienestar y el de la institución, se evidencia la urgencia de un cambio de rumbo inmediato.

La función fiscalizadora no puede servir de plataforma para la parálisis institucional.

A este panorama se suman los serios riesgos de corrupción e instrumentalización interna, alimentados por la presencia de funcionarios vinculados a familias en medios de comunicación tradicionales, configurando una incidencia política odiosa que vicia la imparcialidad del órgano técnico.

La responsabilidad recae de forma urgente en los diputados de la Asamblea Legislativa, quienes tienen la obligación constitucional de promover un nuevo liderazgo en la Contraloría.

El país exige un enfoque moderno que entienda que fiscalizar es garantizar la correcta ejecución de las obras, no sepultar el futuro del país bajo toneladas de papel y dogmatismo legalista.

El Contencioso ya fijó el límite; corresponde ahora al Congreso reorientar el rumbo de la fiscalización pública.

Kattia Calvo presenta proyecto de ley para brindar seguridad jurídica al ICE en asociaciones con entes públicos y privados

San José, 20 ago (elmundo.cr) – La diputada Kattia Calvo, junto a la fracción del Partido Pueblo Soberano (PPSO), presentó este jueves el proyecto de ley bajo el expediente número 25.733, con el objetivo de brindar seguridad jurídica a la institución en la conformación de alianzas con entes públicos y privados para la prestación de servicios de telecomunicaciones.

La propuesta legislativa surge como una respuesta directa a la reciente controversia con la Contraloría General de la República (CGR), la cual ordenó al Instituto cesar el uso de alianzas estratégicas con privados para ejecutar contratos adjudicados directamente por otras entidades estatales.

Según argumentan los proponentes, si bien la Ley N.º 8660 faculta al ICE para realizar estas alianzas en el marco de la apertura del mercado de telecomunicaciones, el criterio del órgano contralor ha limitado la flexibilidad y competitividad del Instituto.

Esta situación, según la entidad, pone en riesgo la continuidad de servicios esenciales como el Expediente Digital Único en Salud (EDUS) de la Caja Costarricense de Seguro Social (CCSS) y los proyectos de conectividad en centros educativos del Ministerio de Educación Pública (MEP).

Respaldo judicial temporal

La presentación del proyecto ocurre apenas un día después de que el Tribunal Contencioso Administrativo acogiera una medida cautelar provisionalísima solicitada por el ICE. Dicha resolución, emitida el pasado 19 de agosto, ordena mantener la vigencia y ejecución de los contratos actuales suscritos bajo esta modalidad, permitiendo que el Instituto continúe operando mientras se resuelve el fondo del conflicto legal.

El ICE, que presentó un recurso de revocatoria y apelación contra las órdenes de la Contraloría a principios de agosto, sostiene que las disposiciones del ente contralor reducen su papel a una mera “intermediación comercial”, ignorando las competencias técnicas que la ley le otorga para competir en el mercado abierto.

Con este expediente 25.733, la bancada oficialista busca zanjar la disputa legal mediante una reforma que clarifique el alcance de las alianzas estratégicas, permitiendo al ICE mantener su capacidad operativa y estratégica frente a las exigencias de modernización tecnológica del Estado costarricense.

Tribunal frena orden de la Contraloría y mantiene vigentes contratos del ICE

San José, 20 ago (elmundo.cr) – El Tribunal Contencioso Administrativo acogió este miércoles una medida cautelar provisionalísima presentada por el Instituto Costarricense de Electricidad (ICE), la cual frena la orden de la Contraloría General de la República (CGR) que pretendía suspender diversos contratos de la institución.

La resolución judicial permite mantener la vigencia y ejecución de los contratos que el ICE tiene actualmente suscritos bajo la modalidad cuestionada por el órgano contralor, mientras se resuelve el fondo del proceso legal.

El Tribunal fundamentó su decisión en la necesidad de garantizar la “continuidad, calidad y oportunidad de los servicios que actualmente reciben las instituciones públicas usuarias y los ciudadanos beneficiarios de dichos servicios”.

Esta medida evita, de manera inmediata, la interrupción de sistemas críticos para el país, entre ellos el Expediente Digital Único en Salud (EDUS) de la Caja Costarricense de Seguro Social (CCSS) y los servicios de conectividad a internet utilizados por escuelas y colegios del Ministerio de Educación Pública (MEP).

Antecedentes del conflicto

El origen de esta disputa se remonta al pasado 28 de julio, cuando la Contraloría ordenó al ICE cesar el uso de alianzas estratégicas con empresas privadas para ejecutar contratos que otras instituciones públicas le habían adjudicado directamente.

Según el ente fiscalizador, este esquema permitía eludir procedimientos ordinarios de licitación y reducía la participación del ICE a funciones meramente comerciales o de coordinación.

Ante estas disposiciones, el ICE presentó formalmente un recurso de revocatoria y apelación, argumentando que las órdenes de la Contraloría contenían interpretaciones que restaban competitividad a la institución en el mercado de telecomunicaciones y comprometían la operatividad de servicios esenciales.

La institución estatal ha sostenido históricamente que estas restricciones limitan su eficiencia empresarial y su capacidad de respuesta ante las necesidades nacionales, defendiendo su autonomía de gestión en procesos de contratación.

Con esta resolución del Tribunal Contencioso Administrativo, el ICE logra un respiro legal que le permite mantener sus operaciones actuales mientras el litigio sigue su curso en las instancias judiciales correspondientes.