
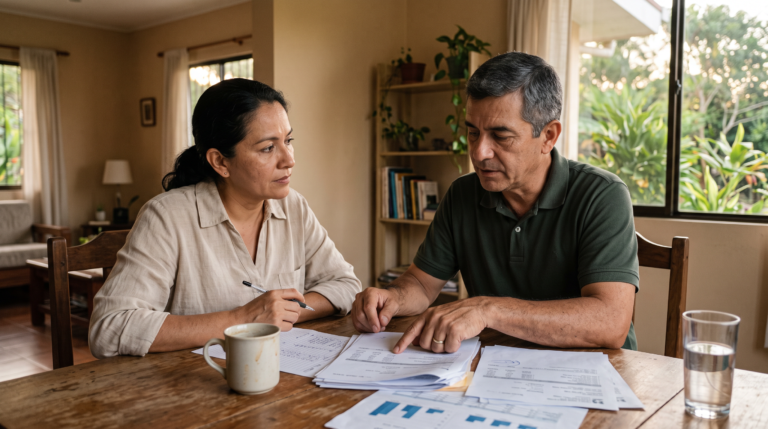
San José, 30 sep (elmundo.cr) – Una emergencia médica, una reparación urgente en el hogar o una avería en el vehículo son situaciones que pueden surgir sin previo aviso y representar un impacto importante para el presupuesto familiar.
Frente a estos escenarios, el crédito puede convertirse en una herramienta útil para resolver necesidades inmediatas, siempre que se utilice de manera responsable y mediante entidades financieras formales reguladas por la Superintendencia General de Entidades Financieras (SUGEF).
Si bien el ahorro continúa siendo la primera línea de defensa ante cualquier imprevisto, no todas las personas cuentan con un fondo de emergencia suficiente para hacer frente a gastos inesperados.
Una investigación de la Universidad de Costa Rica, correspondiente a la Encuesta de Actualidades 2025, encontró que aproximadamente la mitad de la población tendría que financiar un gasto inesperado de ₡500.000, debido a que no cuenta con los recursos suficientes para cubrirlo de inmediato. Además, solamente el 50% de los hogares podría enfrentar un gasto extraordinario sin endeudarse.
“El crédito no debe verse como una extensión de los ingresos, sino como una herramienta financiera que puede ayudar a resolver situaciones específicas cuando se utiliza con planificación y responsabilidad. Antes de solicitar un préstamo es fundamental analizar si la cuota puede asumirse dentro del presupuesto mensual”, explicó Carlos Mena, gerente comercial de MultiMoney.
Aspectos clave antes de endeudarse por un imprevisto
1. ¿El gasto es realmente urgente e inevitable?
Frente a un imprevisto, el crédito puede ser una herramienta para resolver la situación sin comprometer innecesariamente la estabilidad financiera.
Esto puede aplicar, por ejemplo, ante una emergencia médica, una reparación que afecte la seguridad del hogar o una avería que ponga en riesgo la actividad laboral.
Antes de solicitar un préstamo, es importante confirmar que se trata de una necesidad que realmente no puede esperar. De esta manera, el crédito cumple su propósito de brindar una solución oportuna sin generar una carga financiera innecesaria a futuro.
2. ¿Tengo capacidad de pago?
La cuota mensual debe poder asumirse sin afectar gastos esenciales como alimentación, vivienda, transporte o servicios básicos.
Antes de tomar una decisión, se recomienda calcular qué porcentaje del ingreso neto representaría la nueva cuota y compararlo con las demás obligaciones financieras vigentes. Esto permitirá determinar si el pago se ajusta al presupuesto actual.
3. ¿Entiendo el costo total del crédito?
No basta con revisar únicamente la cuota mensual. También es importante conocer la tasa de interés, el plazo, los cobros adicionales —como comisiones de desembolso, avales o seguros obligatorios— y el monto total que se terminará pagando.
Además, es recomendable confirmar si el contrato permite realizar abonos extraordinarios al capital o cancelar anticipadamente el crédito sin penalizaciones o comisiones adicionales.
4. ¿En qué moneda debo solicitar el crédito?
Una recomendación es endeudarse en la misma moneda en la que se reciben los ingresos.
Por ejemplo, si el salario se percibe en colones (₡), adquirir una deuda en colones permite evitar el riesgo cambiario asociado a una eventual variación en el tipo de cambio.
5. ¿Estoy acudiendo a una entidad formal y supervisada?
Se recomienda evitar mecanismos informales de financiamiento, como los créditos conocidos como “gota a gota”, así como opciones que no requieran un estudio crediticio formal o que no establezcan claramente sus condiciones y garantías.
Las entidades reguladas y supervisadas por la SUGEF ofrecen mayor transparencia sobre las condiciones del financiamiento y mecanismos de protección para el consumidor financiero.
Opciones digitales para acceder a financiamiento
La tecnología también ha facilitado el acceso a soluciones financieras ágiles y seguras.
MultiMoney ofrece diferentes opciones de crédito que pueden gestionarse de forma 100% digital, permitiendo realizar solicitudes en minutos y recibir una respuesta rápida mediante herramientas diseñadas para simplificar la experiencia del usuario y brindar alternativas adaptadas a distintas necesidades financieras.
Los imprevistos pueden presentarse en cualquier momento y alterar la planificación financiera de las personas. Por ello, contar con alternativas de financiamiento ágiles y transparentes, siempre acordes con la capacidad de pago, puede contribuir a afrontar estas situaciones sin comprometer de manera innecesaria el equilibrio de las finanzas personales.