La digitalización transforma el ahorro: ¿cómo cambian las prioridades entre generaciones?

San José, 02 nov (elmundo.cr) –  El 31 de octubre, Día Nacional del Ahorro, llega con un gran desafío: solo el 49% de los jóvenes entre 18 y 25 años mantiene el hábito de ahorrar. Así lo revela la Encuesta de Capacidades Financieras de Costa Rica 2023, publicada por la Superintendecia General de Entidades Financieras (SUGEF), la Oficina del Consumidor Financiero y el Banco de Desarrollo de América Latina y el Caribe (CAF).

La cifra contrasta con una época en la que ahorrar nunca fue tan accesible: hoy se puede separar dinero por objetivos y automatizar aportes desde el celular. Sin embargo, tener más herramientas no garantiza un hábito consolidado.

“Los jóvenes buscan inmediatez, transparencia y flexibilidad; la tecnología ha convertido el ahorro en un proceso invisible y sin fricciones”, comenta Rebeca Fernández, ejecutiva de Educación Financiera de Grupo Mutual”.

Para la entidad, esta fecha tiene un significado especial: en 1989 promovió ante el Ministerio de Educación Pública (MEP) su incorporación al calendario escolar para fomentar el hábito desde la infancia. Más de tres décadas después, el reto permanece y Grupo Mutual ha evolucionado para responder a él.

Cinco generaciones, distintas prioridades

Si bien los ingresos, la edad y la situación familiar influyen en las finanzas individuales, cada generación comparte tendencias claramente definidas.

  • baby boomers (aprox. 1946-1964) priorizan el retiro, la salud y la protección del patrimonio.
  • La generación X (aprox. 1965 y 1980) se enfoca en la vivienda, la educación de los hijos y la estabilidad familiar.
  • Generación Y o millennials (aprox. 1981 y 1996) combinan la búsqueda de seguridad financiera con experiencias.
  • Generación Z (aprox. 1997 -2012) apuesta por el fondo de emergencia y habla de dinero con más apertura.
  • Generación Alpha (aprox. Desde 2013) es la primera que crece inmersa en un entorno

Más allá de la edad, Fernández identifica un aprendizaje común: dejar de ver el ahorro como lo que sobra tras cubrir los gastos.  “El ahorro funciona mejor cuando tiene un propósito.  Puede ser crear un fondo para emergencias, estudiar, viajar o comprar una vivienda. Lo importante es establecer una meta, definir cuánto podemos destinar periódicamente y convertirlo en un hábito”.

Recomienda, además organizar las metas según su horizonte: de corto plazo, como unas vacaciones o un curso; de mediano plazo, como un vehículo o un posgrado; y de largo plazo, como la vivienda o el retiro.

Las finanzas, en el celular

Ese cambio de hábitos coincide con una transformación en la forma de pagar.  Según una encuesta de McKinsey & Company aplicada en 2023 en diez países latinoamericanos, solo el 28% de los costarricenses consultados prefería pagar en efectivo, lo que ubicó a Costa Rica como el tercer país de la región con menor preferencia por el dinero físico.

En esa línea, Grupo Mutual ha incorporado herramientas que trasladan el ahorro por objetivos al entorno digital.  Los Sobres GM permiten crear “sobres virtuales” dentro de una misma cuenta, nombrarlos según cada meta y disponer del dinero cuando se necesite.

MultiAhorro, por su parte, facilita abrir hasta diez subcuentas con plazos de tres meses a ocho años, elegir entre ahorro libre o programado y ganar intereses que se capitalizan mensualmente.

Un ahorro para cada etapa

La oferta de la entidad acompaña a las personas desde la infancia.  Los menores de hasta 11 años pueden iniciar con la Cuenta Infantil y, de los 11 a los 17, pasar a la Cuenta Juvenil, que incluye tarjeta de débito, Mutual en Línea, Mutual Móvil y SINPE Móvil.

Para los adultos, además de MultiAhorro y los Sobres GM, están la Cuenta Paga Más y los Certificados a Plazo gestionables en línea. Todas estas opciones cuentan con la garantía subsidiaria e ilimitada del Estado (Ley 7052).

La entidad también ha diversificado sus canales para que cada persona ahorre como le resulte más cómodo: los depósitos y retiros pueden hacerse por transferencias, SINPE Móvil, Mutual Móvil o en cualquiera de las 40 sucursales en el país.

“Queremos que el ahorro esté al alcance de todas las personas, sin importar su edad, sus ingresos o si prefieren visitar una sucursal o resolverlo todo desde el celular. Por eso hemos transformado nuestros productos y canales al ritmo de cada generación”, explica Fernández.

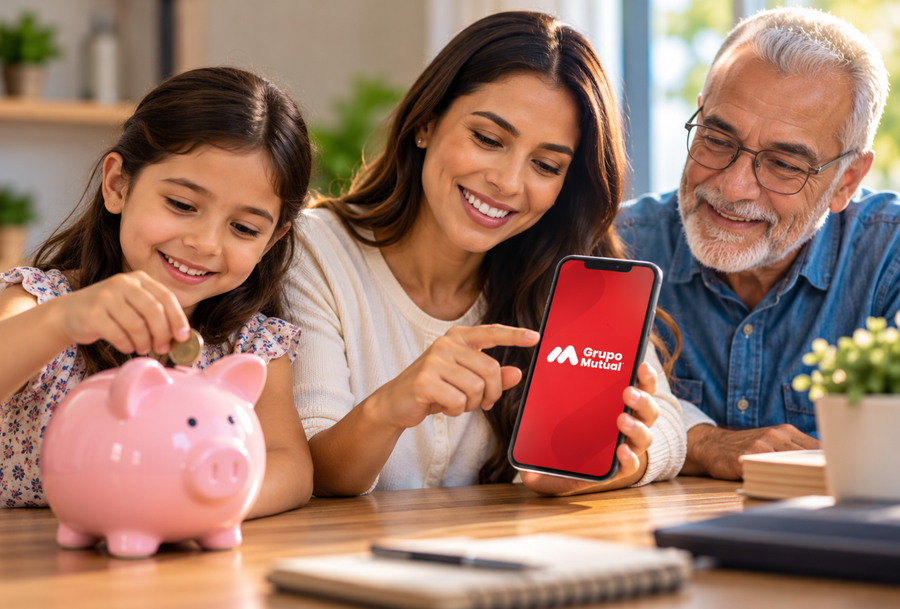
Para una generación, ahorrar fue escuchar caer monedas en el “chanchito”; para otra, revisar una libreta. Hoy puede ser un sobre virtual desde el teléfono.

“El ‘chanchito’ sigue teniendo valor porque enseña desde pequeños que no todo el dinero debe gastarse.  La herramienta cambia; el aprendizaje de guardar, planificar y esperar para alcanzar una meta permanece”, concluye Fernández.
Asambleas de Coopenae y CoopeAnde aprueban avanzar la integración estratégica

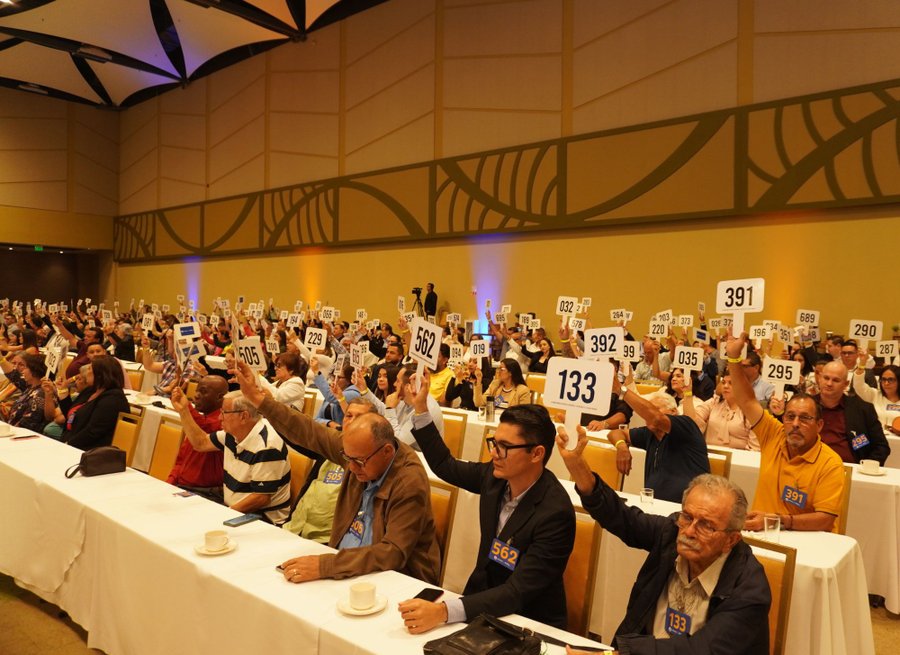
San José, 19 oct (elmundo.cr) – Tras un proceso de análisis y valoración estratégica, las Asambleas de Delegados de Coopenae y CoopeAnde aprobaron este 17 de octubre avanzar con su integración, con el propósito de construir una organización más competitiva y preparada para responder a las necesidades del futuro.

“La aprobación de las asambleas nos permite dar un paso concreto después de mucho tiempo de valorar este tipo de consolidación en el sector, suficiente diálogo y análisis. Queremos que la experiencia y las fortalezas de ambas cooperativas se traduzcan en mayor valor para nuestros asociados, con una organización más cercana, innovadora y preparada para el futuro. Ahora corresponde avanzar con responsabilidad en las etapas regulatorias, mientras mantenemos la atención y los compromisos con nuestros asociados”, expresó Adrián Álvarez, Gerente General de Coopenae.

“La aprobación permite pasar de la conversación a la acción, después del correcto análisis sobre la posibilidad de unir esfuerzos. Ese diálogo responde a una visión estratégica de largo plazo y a la necesidad de anticiparse a un entorno financiero marcado por la evolución tecnológica, mayores exigencias regulatorias y una competencia cada vez más dinámica” destacó Alexandra Marquéz Massino, Gerente General de CoopeAnde.

Para responder a esos retos, Coopenae y CoopeAnde acordaron sumar la trayectoria, experiencia, conocimiento, cercanía y confianza que han construido. Ambas son cooperativas relevantes en el sistema financiero, con operaciones saludables y capacidades propias que, juntas, permitirán fortalecer su escala, capacidad de innovación y competitividad.

El propósito es convertir esas capacidades en mayor valor para sus asociados en el largo plazo y generar oportunidades para las personas asociadas, colaboradores e inversionistas. Con ello, la integración busca fortalecer el papel del cooperativismo de ahorro y crédito dentro del sistema financiero nacional y su contribución al desarrollo económico y social de Costa Rica.

Para avanzar hacia ese objetivo, el siguiente paso será esperar la autorización de la Superintendencia de Entidades Financieras (SUGEF), del Consejo Nacional de Supervisión del Sistema Financiero (Conassif). Asimismo, se tramitará ante la Comisión para Promover la Competencia (Coprocom), conforme al procedimiento aplicable a las concentraciones financieras. Las cooperativas prevén que estas etapas concluyan antes de que finalice este año.

Durante estas etapas, ambas cooperativas continúan operando con normalidad en todo el país, y los asociados mantienen acceso a los mismos productos, servicios y canales de atención.

Asimismo, los contratos, los compromisos asumidos y las relaciones existentes con los asociados, los asociados inversionistas, los colaboradores y los demás públicos se mantienen bajo las condiciones vigentes.

El proceso avanzará conforme a sanas prácticas de gobierno corporativo, transparencia y cumplimiento de la normativa costarricense. Como parte de ese compromiso, sus avances se comunicarán oportunamente por los canales oficiales.

Una vez obtenidas las autorizaciones correspondientes y concretada la integración, la cooperativa operará bajo la marca Coopenae.

Defensoría impulsa diálogo sobre gobernanza de la IA en la detección de fraudes en sistema financiero

San José, 13 sep (elmundo.cr) – La Defensoría de los Habitantes instó a una mesa de trabajo interinstitucional para abordar el estado de la regulación costarricense en relación con el uso de la inteligencia artificial (IA) para la detección de fraude dentro del sistema financiero supervisado.

La intención surgió a partir de gestiones que ha venido planteando la Defensoría ante la Superintendencia General de Entidades Financieras (SUGEF) así como ante el Ministerio de Ciencia, Innovación, Tecnología y Telecomunicaciones (MICITT).

En respuesta enviada por la SUGEF a la Defensoría se indica que el ordenamiento costarricense ofrece un marco general, robusto y tecnológicamente neutro que captura el uso de la IA antifraude sin necesidad de normas ad hoc, siendo que la regulación especializada de IA es un campo en construcción a nivel internacional, aún no consolidado en la mayoría de las jurisdicciones.

Por su parte, en un criterio enviado a la Defensoría que se adopta de manera conjunta entre la Agencia Nacional de Gobierno Digital y la Dirección Nacional de Ciberseguridad luego de una gestión elevada ante el MICITT, se indica que, si bien no se advierte ninguna contradicción entre preservar el principio general de neutralidad tecnológica, no es contradictorio con adoptar progresivamente mecanismos específicos de supervisión y gestión de riesgos para la IA.

Aunque el MICITT fue claro en que carece de atribuciones de regulación, supervisión, fiscalización o control prudencial sobre entidades públicas y privadas que integral el Sistema Financiero Nacional hizo valoraciones valiosas a la SUGEF y CONASSIF respecto al análisis del fortalecimiento de mecanismos relacionados con la evaluación de riesgos durante el ciclo de vida de los sistemas de IA, gobernanza y asignación clara de responsabilidades, seguridad de datos, modelos, interfaces y componentes tecnológicos, entre otros elementos.

Para tal efecto, el MICITT a partir de la gestión emprendida por la Defensoría manifestó su total anuencia y propuso formalmente la constitución de una Mesa de Coordinación Técnica Interinstitucional integrada por el MICITT, SUGEF, CONASSIF, Defensoría de los Habitantes y otras autoridades competentes como PRODHAB.

Este espacio sería fundamental para articular esfuerzos técnicos, transferir conocimientos especializados y formular conjuntamente instrumentos de orientación técnica, guías de buenas prácticas y marcos metodológicos para la gestión ética, segura y transparente de la Inteligencia Artificial en los servicios financieros costarricenses, en irrestricto respeto a las competencias e independencia legal de cada institución.

Primer salario, primer gran reto: cómo evitar que el dinero desaparezca

San José, 28 jul (elmundo.cr) – Recibir el primer salario representa mucho más que el inicio de la vida laboral. Es el momento en que miles de jóvenes comienzan a tomar decisiones financieras por cuenta propia y establecen hábitos que pueden influir en su bienestar económico durante su vida. Por ello, Coopenae-Wink hace un llamado a aprovechar este primer ingreso como una oportunidad para desarrollar una relación saludable con el dinero, basada en la planificación, el ahorro y el cumplimiento de metas personales.

El contexto regional muestra avances significativos en el acceso y uso de servicios financieros. Según el Índice de Inclusión Financiera 2025, elaborado por Ipsos con información de ocho países de América Latina, la región alcanzó una puntuación de 48,5 sobre 100, consolidando cinco años consecutivos de crecimiento y acumulando un avance superior a diez puntos desde 2021.
Uno de los principales impulsores de esta evolución ha sido la digitalización de los servicios financieros. Actualmente, el 43% de los latinoamericanos utiliza billeteras digitales, una cifra cuatro veces mayor que la registrada en 2021. Además, el 36% de los usuarios las utiliza diariamente para realizar transferencias, pagos y compras. A esto se suma que más de la mitad de las personas en la región ya recibe sus ingresos mediante cuentas financieras a su nombre, reflejando una mayor integración al sistema financiero formal.
Para quienes inician su vida laboral, este escenario abre nuevas oportunidades para administrar mejor sus recursos, monitorear sus gastos y adquirir hábitos financieros responsables desde el primer salario. Sin embargo, especialistas coinciden en que la verdadera inclusión financiera no depende únicamente del acceso a la tecnología, sino también de contar con los conocimientos y herramientas necesarias para utilizarla de forma consciente y estratégica.
“El primer salario representa mucho más que recibir un ingreso. Es el momento en que las personas comienzan a construir la relación que tendrán con el dinero durante toda su vida. Más allá de cuánto se gana, lo verdaderamente importante son las decisiones que se toman desde ese momento. Elaborar un presupuesto, ahorrar, establecer metas y aprovechar herramientas que faciliten la administración del dinero permite construir una base financiera más sólida para el futuro”, afirmó Cindy Rivera, gerente de Inclusión Financiera de Coopenae-Wink.
La importancia de fortalecer estas habilidades también se refleja en Costa Rica. El Estudio de Capacidades Financieras 2025, elaborado por la Oficina del Consumidor Financiero (OCF) con el apoyo de la SUGEF y el Banco de Desarrollo de América Latina y el Caribe (CAF), señala que el 52% de los jóvenes costarricenses entre los 18 y 29 años considera que posee conocimientos financieros por encima del promedio. No obstante, el principal desafío continúa siendo transformar ese conocimiento en hábitos cotidianos que favorezcan la planificación, el ahorro y el uso responsable de los recursos.
Con este propósito, Coopenae desarrolló Wink, una plataforma financiera100% digital diseñada para acompañar a las nuevas generaciones y a las personas que comienzan a construir su independencia económica. La aplicación permite administrar el dinero de manera sencilla, realizar transferencias, consultar movimientos, efectuar pagos y mantener un mejor control de las finanzas personales desde un solo lugar.
Además, la plataforma incorpora funcionalidades que facilitan la creación de hábitos financieros saludables, utilizando la tecnología como una aliada para alcanzar objetivos de ahorro y mejorar la administración del presupuesto.

Cinco recomendaciones para sacar el máximo provecho

Con el objetivo de convertir el primer ingreso en el punto de partida de una vida financiera saludable, Coopenae-Wink comparte las siguientes recomendaciones:
1. Elaborar un presupuesto mensual
Conocer cuánto dinero entra y en qué se gasta es muy relevante. Los reportes por categoría disponibles en Wink permiten visualizar fácilmente los principales gastos e ingresos y organizar un presupuesto.
2. Ahorrar antes de gastar
El ahorro no debe depender de lo que sobra al final del mes. Lo más recomendable es destinar una parte del salario al ahorro desde el momento en que se recibe. Con los sobres de ahorro de Wink, los usuarios pueden separar recursos para objetivos específicos.
3. Definir metas financieras claras
Ya sea continuar estudiando, realizar un viaje, adquirir un vehículo o crear un fondo para imprevistos, tener objetivos ayuda a dar propósito a cada colón.
4. Utilizar la tecnología como aliada
Las herramientas digitales permiten monitorear gastos, realizar pagos, consultar movimientos y mantener un mejor control del presupuesto personal.
5. Mantener una formación financiera continua
La educación financiera es un proceso permanente. Comprender conceptos como ahorro, crédito, inversión y planificación financiera facilita la toma de decisiones conforme aumentan las responsabilidades económicas.
En una época donde las redes sociales exponen constantemente nuevos estilos de vida, productos y experiencias, detenerse antes de realizar una compra y preguntarse si responde a una necesidad real o a un impulso momentáneo puede generar una diferencia significativaen la salud financiera.
Como parte de su compromiso con la inclusión y la educación financiera, Coopenae-Wink pone a disposición de la población su Campus Virtual,una plataforma de aprendizaje que ofrece cursos, herramientas y contenido educativo sobre ahorro, presupuesto, crédito, inversión y planificación financiera. El objetivo es brindar conocimientos prácticos que permitan fortalecer las capacidades financierasde las personas en las diferentes etapas de su vida.
“La educación financiera brinda la libertad de tomar mejores decisiones. Cuando las personas aprenden a administrar sus ingresos desde el inicio de su vida laboral, cuentan con más herramientas para enfrentar imprevistos, alcanzar sus metas y construir bienestarde manera sostenible. Nuestro compromiso es acompañarlas con educación, soluciones digitales y espacios de aprendizaje que les permitan desarrollar una relación saludable con el dinero desde su primer salario”, concluyó Rivera.
Coopenae-Wink reafirma así su compromiso de acompañar a las personas desde sus primeras decisiones económicas, promoviendo una cultura financiera que contribuya al desarrollo de proyectos de vida sostenibles y al fortalecimiento del modelo cooperativo en CostaRica.

Barzuna presenta proyecto para dar voz y voto a acreedores en resoluciones financieras

San José, 14 may (elmundo.cr) – El diputado de la fracción de Pueblo Soberano, Antonio Barzuna, presentó este miércoles el proyecto de ley denominado “Participación de los Acreedores en los Procesos de Resolución Financiera”, con el cual busca cumplir un compromiso adquirido durante su campaña política.

La propuesta legislativa pretende reformar la “Ley de Garantías y Procesos de Resolución de Entidades Financieras” (Ley No. 9816), normativa que Barzuna conoce de cerca tras liderar el grupo de inversionistas afectados por la liquidación de Coopeservidores, proceso donde se aplicó dicha ley por primera vez en el país.

“El objetivo de la nueva ley es incluir a los ahorrantes, inversionistas y acreedores en los procesos de resolución de las entidades financieras reguladas por la Superintendencia General de Entidades Financieras (SUGEF)”, detalló el legislador.

El proyecto de ley plantea cambios estructurales significativos, entre los que destacan:

  • Participación activa: Incluir a los acreedores en la toma de decisiones mediante la consulta obligatoria a una Asamblea de Acreedores durante el proceso de resolución de la entidad financiera.
  • Unificación del Fondo de Garantía: Eliminar la división en compartimentos del fondo para fortalecer su operatividad.
  • Separación de funciones: Impedir que un mismo funcionario pueda ejercer simultáneamente los roles de supervisor, interventor y resolutor ante una entidad en insolvencia, garantizando mayor transparencia y evitando conflictos de interés.

Barzuna, quien ha sido una voz crítica sobre la gestión de los procesos de resolución financiera en el pasado, sostiene que estas reformas son necesarias para perfeccionar la normativa vigente.

Según el diputado, la experiencia vivida con casos como el de Coopeservidores demostró que, si bien la ley permitió recuperar una parte de los recursos, es imperativo otorgar mayor poder de decisión a quienes depositaron su confianza y dinero en las entidades.

El legislador enfatizó que esta reforma busca proteger a los consumidores financieros y asegurar que los procesos de liquidación no se conviertan en gestiones lentas y tediosas que destruyan valor para los ahorrantes.

Se espera que la iniciativa sea discutida en la Comisión de Asuntos Económicos de la Asamblea Legislativa.

Defensoría celebra aprobación de ley contra estafas electrónicas: Fortalece protección y seguridad

San José, 05 mar (elmundo.cr) – La Defensoría de los Habitantes celebró la aprobación en segundo debate del proyecto de ley 23908, el cual busca fortalecer la protección y seguridad de los usuarios de servicios financieros ante las estafas electrónicas.

La institución considera que esta ley representa un avance significativo en la defensa de los derechos de los consumidores.

La Defensoría participó activamente en la elaboración del proyecto, buscando “una redacción equilibrada y dirigida al interés público”, según sus declaraciones. El objetivo principal es proteger a los consumidores financieros, basándose en las obligaciones de los bancos, definidas por la Superintendencia General de Entidades Financieras (SUGEF) y las mejores prácticas internacionales.

El proyecto de ley no impone nuevas obligaciones a los bancos, sino que se fundamenta en la normativa existente, como la resolución 10-07 de la SUGEF. Esta resolución ya exige a los bancos implementar tecnología que utilice elementos de ingeniería social para prevenir estafas, lo que se considera un estándar alto en la prevención de ciber fraudes.

La Defensoría enfatiza que esta iniciativa no debería generar un aumento en los costos operativos ni afectar a los clientes.

La ley promueve el “perfilamiento” a través de la tecnología, una práctica ya solicitada por la SUGEF, que permite crear una “huella digital” del cliente. Esto facilita a los bancos la implementación de medidas de seguridad y la reducción de riesgos de ciber fraudes.

En caso de estafas, la ley establece que las entidades financieras son responsables de contar con la tecnología necesaria para garantizar los estándares definidos por la SUGEF, los cuales deben ser actualizados anualmente.

La Defensoría recordó que, según los Principios Rectores de las Naciones Unidas sobre las Empresas y los Derechos Humanos, las empresas, incluyendo los bancos, tienen la responsabilidad proactiva de respetar los derechos fundamentales en toda su cadena de valor. Esto implica implementar procesos de debida diligencia y establecer mecanismos de reparación ante posibles vulneraciones.

Finalmente, la ONU insta al sector privado y estatal a actuar como un actor clave en la promoción de la dignidad humana, integrando la transparencia y la rendición de cuentas en su modelo de negocio.

Movimiento Agrario Encuentro Nacional respalda a Nueva Generación y su propuesta “Un nuevo chance”

San José, 15 dic (elmundo.cr) – El Movimiento Agrario Encuentro Nacional anunció su respaldo oficial al Partido Nueva Generación (PNG) de cara al proceso electoral nacional, según un comunicado de prensa emitido este viernes.

Óscar Campos, líder del Movimiento Agrario Encuentro Nacional, afirmó que Fernando Zamora, candidato presidencial del PNG, es la mejor opción para enfrentar una eventual segunda ronda electoral, destacando su “carácter, claridad programática y compromiso con los sectores productivos del país”.

Campos explicó que el apoyo se basa en el compromiso de Zamora con el sector agropecuario y agroindustrial, considerados estratégicos para el desarrollo económico, la seguridad alimentaria y la soberanía productiva de Costa Rica. “Para nosotros, Fernando Zamora es el mejor gallo en esta pelea”, expresó Campos.

En el mismo evento, el PNG presentó la propuesta “Un nuevo chance”, una iniciativa para sacar de la informalidad a costarricenses con problemas crediticios. La propuesta busca permitir que las personas se pongan al día con sus deudas y limpien sus historiales crediticios ante la SUGEF, mediante un esquema de transición que acelere la eliminación de reportes negativos.

El proyecto beneficiará a jóvenes emprendedores, mujeres, adultos mayores y pequeñas empresas. Además, contempla medidas para que el sistema bancario otorgue créditos y microcréditos a tasas bajas para el pago de deudas.

El PNG destacó que incorporar a estos ciudadanos al sistema financiero formal dinamizará la economía, fomentará la formalización, reducirá la criminalidad asociada al crédito informal y generará nuevas oportunidades de emprendimiento y empleo. Actualmente, Costa Rica registra más de 800 mil deudores en mora judicial, además de personas atrapadas en préstamos informales.

MultiMoney celebra el Día Mundial del Ahorro motivando a los costarricenses a ahorrar de forma digital y eficiente

San José, 30 oct (elmundo.cr) – En el marco del Día Mundial del Ahorro, que se conmemora este 31 de octubre, MultiMoney reafirma su compromiso con la educación y la inclusión financiera a través de la tecnología, facilitando a los costarricenses nuevas formas de ahorrar, invertir y administrar su dinero desde la palma de su mano.

Con más de 15 años de experiencia en servicios financieros, MultiMoney ha liderado en la región una transformación digital que permite a las personas gestionar su economía personal con agilidad, transparencia y seguridad. A través de sus plataformas digitales, los usuarios pueden abrir cuentas, invertir y monitorear sus saldos en tiempo real, sin necesidad de trámites presenciales ni papeleo.

“Hoy la tecnología nos permite que el ahorro con altos rendimientos sea más accesible, rápido y flexible. En MultiMoney trabajamos para que cada persona tenga el control de sus finanzas en un entorno 100% digital y seguro”, destacó Carlos Mena, Gerente Comercial de MultiMoney.

Entre sus principales productos destaca la Cuenta Smart, una alternativa que combina rentabilidad y liquidez; ofreciendo una tasa de interés anual neta del 6% en colones y 4% en dólares, sin montos ni plazos mínimos, y con la ventaja de disponer del dinero las 24 horas del día, los 7 días de la semana.

En conmemoración del Día Mundial del Ahorro, MultiMoney impulsa los siguientes principios para una gestión inteligente del dinero:

  • La tecnología como aliada del ahorro: digitalización que facilita la planificación financiera desde cualquier dispositivo.
  • Accesibilidad y control total: el usuario puede gestionar, transferir o disponer de su dinero de forma inmediata.
  • Rentabilidad con liquidez: los fondos generan rendimientos diarios manteniendo la libertad de usarlos cuando se necesiten.

“Queremos que cada persona vea la gestión de su dinero como una decisión estratégica. Las herramientas tecnológicas facilitan ese cambio de mentalidad: hoy administrar las finanzas es tan sencillo como hacer clic”, agregó Carlos Mena, Gerente Comercial de MultiMoney.

MultiMoney constantemente comparte contenidos educativos y cápsulas informativas en su sitio web y redes sociales, mostrando cómo las plataformas digitales están transformando la manera en que los costarricenses gestionan su dinero.

Todos los productos de MultiMoney se desarrollan bajo los principios de transparencia, respaldo y cumplimiento regulatorio, supervisados por la Superintendencia General de Entidades Financieras (SUGEF).

Más de 700 mil costarricenses impulsan su bienestar con cooperativas de ahorro y crédito

San José, 19 oct (elmundo.cr) – El movimiento cooperativo de ahorro y crédito de Costa Rica se continúa consolidando como una fuerza clave para el desarrollo económico y la inclusión financiera, beneficiando a más de 700 mil personas asociadas en todo el territorio nacional.

Las cooperativas de este sector promueven la educación financiera y la democratización de los servicios financieros, adicionalmente también representan un modelo económico solidario que impulsa el crecimiento de personas, empresas y comunidades enteras.

Su aporte a la economía nacional supera los ₡2.2 billones en créditos colocados, destinados a financiar vivienda, procedimientos de salud, vehículos, empresas de todo tamaño, emprendimientos, educación superior y cumplir los sueños, así como necesidades en las familias.

Impacto económico y social del sector

El sector cooperativo de ahorro y crédito costarricense es uno de los más robustos y organizados de América Latina. Su impacto puede medirse tanto en la distribución de la riqueza entre todos los asociados; como en el desarrollo local. Los datos lo demuestran de forma contundente:

  • ₡4,21 billones en activos totales, lo que representa alrededor del 10,5 % del sistema financiero nacional (FEDEAC R.L., Informe Financiero 2024).
  • 2.730 empleos directos, distribuidos en cooperativas de todo el territorio nacional.
  • 205 puntos de servicio que garantizan atención presencial y digital a los asociados, alcanzando un 67,9 % de cobertura cantonal, una cifra que evidencia la presencia territorial más amplia del sector financiero solidario.
  • Suficiencia patrimonial promedio del 18,86 %, según datos de la SUGEF (junio 2025), lo que refleja una posición financiera sólida y responsable frente a los desafíos económicos actuales.
    Más de 593 mil personas asociadas a cooperativas afiliadas a FEDEAC (FEDEAC R.L., 2025).

Conmemoración global

Este 16 de octubre de 2025, las cooperativas de ahorro y crédito de Costa Rica se unirán a más de 74.000 cooperativas en 104 países, que en conjunto representan a 411 millones de personas asociadas en todo el mundo.

La efeméride se celebra bajo el lema «Cooperación para un Mundo Próspero», en conmemoración del 77.º aniversario del Día Internacional de las Cooperativas de Ahorro y Crédito, instaurado en 1948.

Fedeac reafirma su compromiso

La Federación de Cooperativas de Ahorro y Crédito de Costa Rica (FEDEAC R.L.) reafirma su compromiso con el fortalecimiento del modelo cooperativo, promoviendo una gestión más digital, sostenible e inclusiva.

Grace Badilla, presidenta de la Federación destacó que el movimiento cooperativo “es una red viva de confianza y cooperación que lleva bienestar financiero a cada rincón del país, empoderando a miles de familias y generando oportunidades reales para el progreso local”.

Acentuó además “en momentos donde el país enfrenta desafíos sociales y económicos, las cooperativas de ahorro y crédito representan un modelo resiliente y sostenible, capaz de combinar eficiencia financiera con impacto social positivo”.

Resultados, no discursos: así se construye un banco con propósito

En momentos donde el país exige resultados tangibles, confianza y visión de futuro, los indicadores recientes del sistema bancario no dejan lugar a dudas: el Banco Popular y de Desarrollo Comunal está haciendo las cosas bien. Mejor aún, demuestra que es posible hacer banca desde una lógica distinta, con eficiencia, responsabilidad y compromiso social.

Los datos divulgados por la Superintendencia General de Entidades Financieras (Sugef) a junio de 2025 lo confirman. En medio de una desaceleración general en las utilidades del sistema bancario costarricense, solo dos bancos lograron mejorar su resultado neto. Uno de ellos fue el Banco Popular. Nuestra utilidad neta creció en ₡1.727 millones respecto al primer semestre del 2024, alcanzando los ₡13.690 millones, lo que equivale a un aumento del 14,44%. Este crecimiento refleja una administración rigurosa, preparada y técnicamente solvente, que ha sabido equilibrar rentabilidad, riesgo y propósito.

También destacamos en el Índice de Suficiencia Patrimonial —que mide la capacidad de los bancos para enfrentar riesgos— con un sólido 21%, el más alto entre los bancos públicos. Este resultado nos posiciona como una de las instituciones con mayor fortaleza patrimonial del sistema financiero nacional, incluso en un entorno marcado por la apreciación del colón y la disminución generalizada de las tasas de interés.

Estos logros se suman a los resultados reflejados en nuestro XIV Reporte de Sostenibilidad 2024. Durante ese periodo, alcanzamos una utilidad histórica superior a los ₡22.000 millones, incrementamos la cartera de crédito en casi un 16%, y consolidamos nuestro liderazgo como el banco de las personas trabajadoras. A esto se suma el crecimiento de nuestra base de clientes y la participación de mercado en el segmento de crédito.

¿A qué responde todo esto? A una convicción profunda: el Banco Popular no está para favorecer intereses particulares ni para convertirse en instrumento de coyunturas. Está para servir, construir y abrir caminos. Para sembrar bienestar donde más se necesita, con innovación, sensibilidad y cercanía.

Atrás quedaron los tiempos de desconfianzas internas. Hoy contamos con un equipo que trabaja con mística, compromiso y conocimiento. Nos une el sentido de propósito y la responsabilidad de guiar el presente y el futuro del banco de las personas trabajadoras de Costa Rica.

Este nuevo rumbo es reflejo del trabajo articulado entre la Junta Directiva Nacional y la Alta Administración, cuya coordinación eficaz ha permitido enfrentar con visión estratégica desafíos complejos del entorno actual. Lo demostramos con la absorción de la cartera de Coopeservidores, ejecutada con agilidad y sensibilidad, y al sostener la rentabilidad en un contexto financiero retador, sin perder de vista nuestro compromiso con la gente.

Respaldamos plenamente este modelo de banca distinta, donde los balances van de la mano con los valores, la sostenibilidad y la misión social. Pensar en grande es nuestra responsabilidad, porque esa debe ser la medida de nuestra ambición cuando el bienestar de millones de personas está en juego. La transformación tecnológica, la inclusión financiera y la sostenibilidad ambiental no son promesas de futuro, son tareas del presente.

Seguiremos avanzando, hombro a hombro, con la mirada puesta en un horizonte más justo. Queremos que cada acción, cada crédito y cada resultado refleje un Banco moderno, cercano y ético. Porque, aunque los indicadores hablan claro, sabemos que la tarea por delante es enorme. Y la asumimos con decisión, junto a las personas trabajadoras, para seguir forjando una Costa Rica más equitativa, próspera, inclusiva, solidaria y sostenible.