

São Paulo, 03 oct (elmundo.cr) – El Super El Niño se ha convertido en el principal factor climático para el mercado global de azúcar, según el más reciente informe de Hedgepoint Global Markets. Mientras India y Tailandia enfrentan una sequía y un estrés térmico crecientes, las lluvias en Brasil pueden prolongar las interrupciones en la cosecha actual. La combinación amplía los riesgos para la disponibilidad de azúcar en el corto plazo y puede dar soporte al contrato de marzo de 2027.
De acuerdo con el informe, la mayoría de las agencias meteorológicas espera que el fenómeno alcance su pico entre finales de 2026 y comienzos de 2027, lo que crea una divergencia entre las principales regiones productoras.
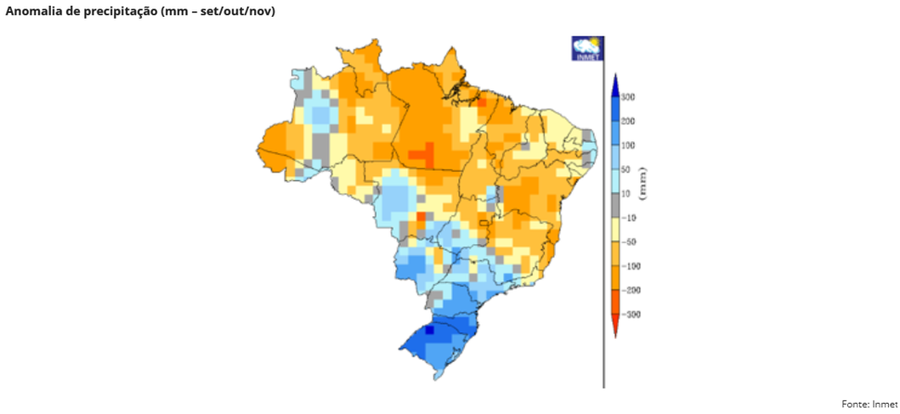
Las lluvias en Brasil favorecen la zafra 2027/28
Brasil sigue siendo escenario de precipitaciones extensas, a diferencia de otros países productores que sufren sequía. Los pronósticos sugieren lluvias por encima del promedio en la mayor parte del Centro Sur entre octubre y diciembre – primavera y comienzos del verano, con efectos distintos sobre la cosecha actual y el desarrollo de la próxima zafra.
“En el corto plazo, las lluvias adicionales probablemente prolongarán las interrupciones en la cosecha, reducirán los niveles de ATR y disminuirán la eficiencia operativa”, afirma Lívea Coda, Coordinadora de Inteligencia de Mercado de Hedgepoint. “Esa misma humedad favorece el desarrollo de la caña para la zafra 2027/28 y mejora potencialmente las perspectivas de producción”.
Las estimaciones de Hedgepoint ya consideran cierto impacto sobre el Azúcar Total Recuperable (ATR) y la cosecha de la caña. Aun así, los pronósticos actuales de precipitación traen riesgo de revisión a la baja. Una disponibilidad más restringida en el cuarto trimestre de 2026 y en el primer trimestre de 2027 podría dar soporte adicional al contrato de marzo.
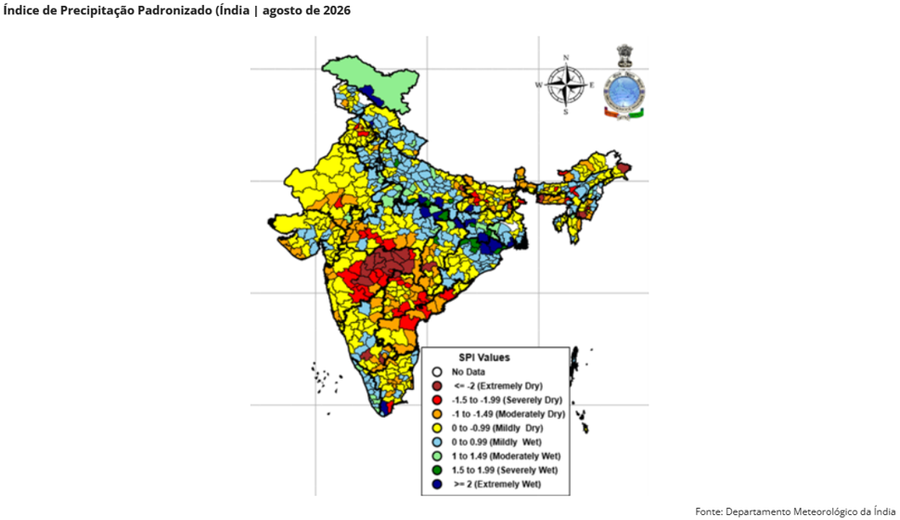
La sequía en India trae riesgos para la productividad y la recuperación de azúcar
El monzón indio terminó significativamente por debajo del promedio, con déficits graves concentrados en Maharashtra y Karnataka, dos importantes estados productores. Las temperaturas elevadas aumentaron el estrés de los cultivos durante el período más crítico del desarrollo de la caña, lo que genera preocupaciones sobre los rendimientos, la recuperación de azúcar y la eficiencia de la molienda.
“Esto sugiere que el país podría llegar a necesitar nuevas cuotas de importación durante la zafra 26/27”, afirma Lívea.
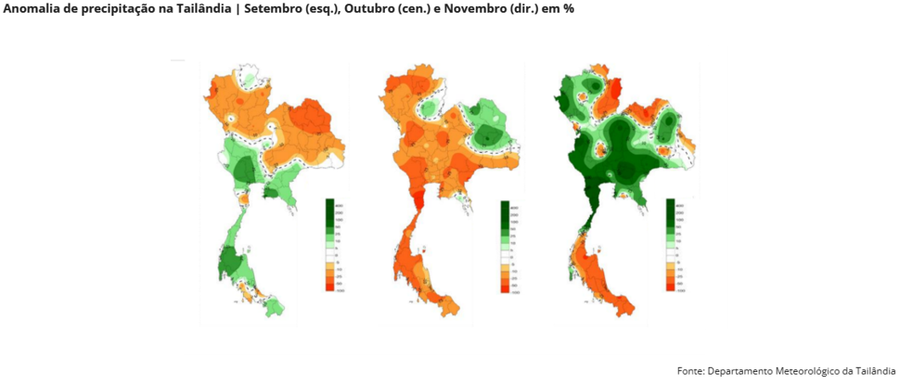
Tailandia enfrenta déficits de humedad y calor
Tailandia enfrenta una situación semejante, con pronósticos de lluvias por debajo de lo normal y temperaturas por encima del promedio hasta comienzos de 2027. La fuerte dependencia de la producción de caña de secano hace que la combinación de déficits de humedad y calor represente un riesgo sustancial tanto para la productividad como para el contenido de azúcar.
Los pronósticos de precipitación para noviembre aún pueden ser positivos para el desarrollo de la caña y limitar cualquier idea de adelantar la cosecha. Por ello, se espera que el país inicie la cosecha solo en diciembre.
Indonésia pode ampliar demanda no mercado internacional
En Indonesia, las perspectivas son menos perjudiciales para la zafra actual, aunque suscitan preocupaciones sobre la producción futura. Se espera que la temporada de lluvias llegue más tarde y sea más corta de lo normal en gran parte del país, particularmente en Java, una de las principales regiones productoras de caña.
El impacto sobre la caña que se cosecha actualmente debería ser limitado. Sin embargo, la menor reposición de la humedad del suelo puede restringir el desarrollo de futuras zafras de soca, lo que resultaría en una posible necesidad de aumentar su demanda de azúcar en el mercado internacional en 26/27, tras un año de reducción de su dependencia.
Hedgepoint reduce su proyección de producción de la Unión Europea
En la Unión Europea, la remolacha azucarera sufrió un verano excepcionalmente cálido y seco. Hedgepoint revisó la proyección de producción de azúcar de 13,8 millones a 13,1 millones de toneladas, una caída del 17% en relación con la zafra 2025/26 y un volumen 2,2% inferior a las cifras de la Comisión Europea.
Las condiciones más húmedas desde finales de agosto proporcionan cierto alivio en las etapas finales del desarrollo del cultivo, aunque las lluvias excesivas en otoño podrían dificultar la cosecha.
México mantiene la incertidumbre sobre los efectos de El Niño
México presenta un panorama más equilibrado, con condiciones más húmedas previstas en algunas regiones productoras y clima más seco en otras. Veracruz, principal estado productor, se encuentra en una zona de transición de estos patrones, lo que amplía la incertidumbre sobre los efectos de El Niño en la zafra 2026/27.
La zafra 2025/26 terminó por debajo de las expectativas iniciales y, en comparación con zafras anteriores marcadas por el fenómeno, el país tiende a verse fuertemente afectado. Hedgepoint considera conservadora su expectativa de 4,6 millones de toneladas de azúcar para 2026/27.
Las restricciones de oferta podrían respaldar el contrato de marzo de 2027
“El equilibrio de riesgos permanece inclinado hacia una menor producción y recuperaciones reducidas en varios orígenes clave en el corto plazo”, afirma Lívea Coda. “Al mismo tiempo, las regiones beneficiadas por la mayor humedad enfrentan desafíos logísticos y de cosecha”.
En la semana previa a la publicación del informe, los fondos especulativos redujeron su exposición a los commodities, a medida que disminuyó el apetito por el riesgo tras la postura más dura de la Reserva Federal. El movimiento retiró parte del soporte especulativo de corto plazo y contribuyó a la debilidad del contrato de octubre.
Aunque este movimiento bajista sigue siendo consistente con el entorno de demanda moderada, el inicio de la zafra 2026/27, de octubre a septiembre, podría volver a poner los fundamentos más restrictivos en el centro de la atención y respaldar el contrato de marzo de 2027. Brasil sigue siendo el principal factor de compensación, aunque las lluvias más intensas parecen más favorables para la zafra 2027/28 que para la actual.
*Acompanhe a Hedgepoint também pelo canal de WhatsApp e fique por dentro, em tempo real, das últimas notícias, análises de mercado e principais insights do mundo da macroeconomia, de commodities agrícolas e energia. Siga e já ative as notificações! Acesse aqui.