San José, 28 sep (elmundo.cr) – El Colegio de Ciencias Económicas de Costa Rica, en su interés por generar insumos para el desarrollo de políticas productivas, realizó un análisis del acceso al crédito en las microempresas costarricenses. Este se basó en la Encuesta Nacional de Microempresas de los Hogares (ENAMEH) 2025, del Instituto Nacional de Estadística y Censos (INEC).
Una de las principales barreras para el desarrollo empresarial es el acceso al crédito, particularmente en las empresas de menor tamaño. Los resultados de la ENAMEH 2025 muestran que 156.851 microempresas, de las 494.564 existentes en el país, manifiestan que el financiamiento es una de sus principales necesidades.
Sin embargo, solo 3 de cada 10 de estas empresas logran tener acceso al financiamiento. La falta de avales y garantías, así como no contar con un historial financiero, son dos de las principales barreras que enfrentan.
Cuando se analizan los motivos por los que las microempresas solicitan financiamiento, destaca que un tercio de los créditos se destina al pago de deudas o al abastecimiento de inventarios.
Como explica Luis Vargas Montoya, economista del Colegio:
“Resulta relevante señalar que en estas empresas el crédito no se está destinando a bienes duraderos, sino a cubrir necesidades operativas de corto plazo y obligaciones financieras existentes. Esta situación puede comprometer la sostenibilidad y supervivencia de las microempresas, al limitar su capacidad de crecimiento y generar un ciclo creciente de endeudamiento”.
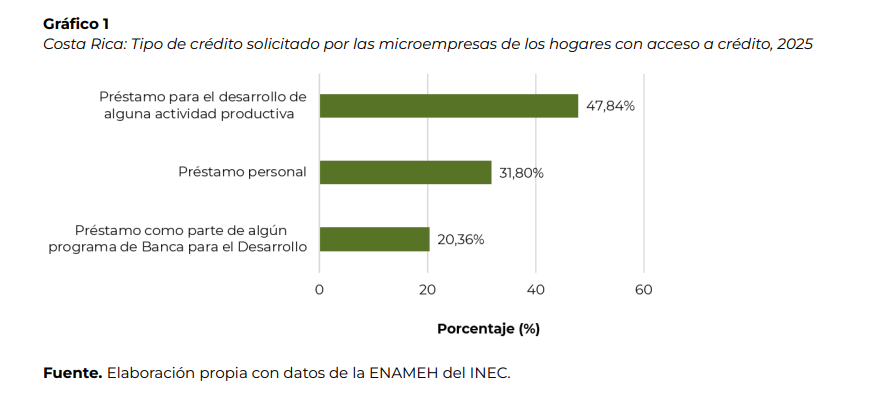
Otro de los aspectos que resalta de las condiciones de financiamiento de las microempresas es que 32 de cada 100 recurren a créditos personales.
Según datos del Banco Central de Costa Rica, este tipo de crédito incluye las categorías de consumo, con tasas que oscilan entre el 14 % y el 20 %, y de tarjetas de crédito, con tasas de entre el 20 % y el 35 %. Estas son significativamente más altas que las de los créditos empresariales o productivos, cuyas tasas mayormente se ubican entre el 5 % y el 15 %, y las del Sistema Nacional de Banca para el Desarrollo (SNBD), que incluso suelen ser menores que las empresariales.
También llama la atención que el 52,1 % de las microempresas encuestadas siquiera conoce la existencia del SNBD.
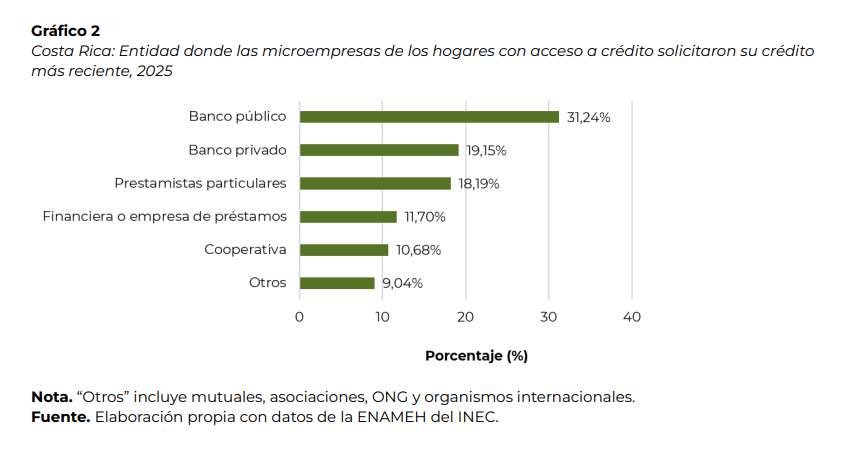
Un aspecto que genera preocupación es que cerca del 20 % de las empresas se está financiando con créditos informales (prestamistas particulares), los cuales, al no ser regulados, tienen condiciones más desfavorables, como tasas de interés más altas y menor amortización del principal.
Dentro de los créditos informales están los llamados “gota a gota”, que cuentan con tasas de interés usurarias y métodos de cobro basados en la coerción y la violencia.
Como explica Luis Vargas Montoya, economista del Colegio:
“Tenemos el reto de generar más y mejores opciones de crédito para las microempresas, que es una de las principales condiciones para promover su supervivencia y crecimiento”.
El economista agrega:
“El país tiene como deuda impulsar una política productiva que considere las necesidades y potencialidades de las microempresas, las cuales generan 785.495 empleos que llevan sustento a los hogares costarricenses. Hay acciones de política clave, como reforzar Banca para el Desarrollo y aumentar los recursos destinados a avales y garantías que posibilitarían mayor acceso a financiamiento productivo por parte de las microempresas”.