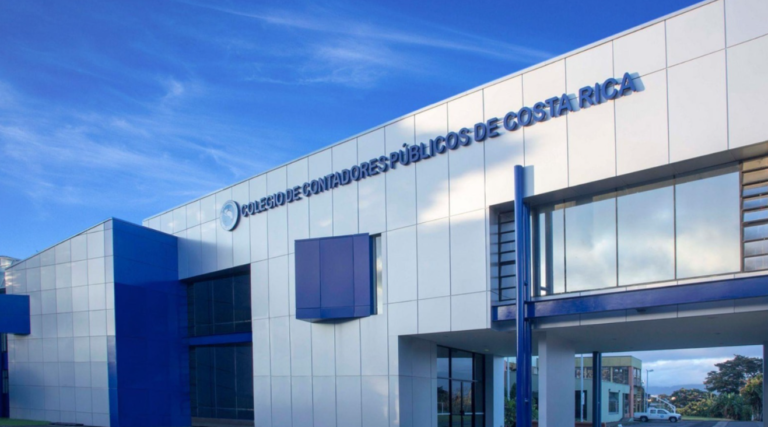
San José, 13 nov (elmundo.cr) – El Colegio de Contadores Públicos de Costa Rica presentó una acción legal ante el Tribunal Contencioso Administrativo en la que solicita la nulidad del artículo 2 de la Resolución General MH-DGT-RES-0015-2026.
La resolución de la Dirección General de Tributación obliga a los Grandes Contribuyentes a aplicar las Normas Internacionales de Información Financiera (NIIF) Completas a partir de enero de 2027.
El caso se tramita bajo el expediente 26-006405-1027-CA y busca dirimir la diferencia técnica y normativa que existe con la Administración Tributaria.
La tesis del Colegio es que una resolución administrativa no puede crear nuevas obligaciones ni modificar las competencias que la legislación ha atribuido expresamente al Colegio.
El Colegio fundamenta su posición en que la Ley del Impuesto sobre la Renta, en su artículo 51, establece el marco legal para la regulación de los libros contables y los requisitos que deben cumplir los contribuyentes. Asimismo, el artículo 100 del Reglamento a dicha ley dispone que el sistema contable debe ajustarse a las Normas Internacionales de Contabilidad adoptadas por el Colegio de Contadores Públicos de Costa Rica y aprobadas por su Junta Directiva.
“Como entidad responsable de la adopción de las Normas NIIF de Contabilidad y de la Norma de Contabilidad NIIF para las Pymes en el país, el Colegio considera esencial que su aplicación se ajuste a los requerimientos y disposiciones establecidos en dichos marcos normativos. La selección de una norma contable debe responder a criterios técnicos y profesionales, no a una categoría tributaria”, señaló Francisco Ovares, presidente del Colegio de Contadores Públicos.
Las normas contables no se definen por el tamaño de la empresa
El Colegio señala que la condición de Gran Contribuyente Nacional no constituye, por sí misma, un criterio técnico que justifique la obligación de utilizar las Normas NIIF de Contabilidad (conocidas como NIIF Completas).
“La clasificación tributaria, el volumen de ingresos o el tamaño de una actividad económica no determina automáticamente cuál marco de información financiera corresponde aplicar a una entidad”, añadió Ovares.
La acción expone que las NIIF para las Pymes y las NIIF Completas son marcos contables transparentes, y útiles para los usuarios de la información financiera.
Según el Colegio, las NIIF completas están dirigidas principalmente a empresas con obligación pública de rendir cuentas, entre ellas aquellas que cotizan en bolsa o mantienen activos en calidad fiduciaria para un amplio grupo de terceros.
En este sentido, existen empresas de sectores como comercio, construcción y turismo que figuran como Grandes Contribuyentes, pero no necesariamente reúnen esas características.
Una obligación contable no puede justificarse únicamente por razones de fiscalización
La acción argumenta que las obligaciones tributarias y las normas contables tienen finalidades distintas. La contabilidad constituye una herramienta técnica para reflejar la realidad económica de las entidades, mientras que la determinación de las obligaciones fiscales debe realizarse conforme a la legislación tributaria vigente.
Para el Colegio, si Tributación requiere información adicional para verificar el cumplimiento de las obligaciones fiscales, debe utilizar los mecanismos de fiscalización e información que le otorga la ley.
Además, el Colegio considera que imponer las NIIF Completas a empresas que no reúnen las características para las cuales fueron diseñadas puede generar costos adicionales, mayores cargas administrativas y complejidad operativa, sin que necesariamente exista un beneficio equivalente para la fiscalización tributaria.
Razones para pedir la nulidad
El Colegio considera que el artículo 2 de la resolución cuestionada invade competencias que legalmente le corresponden como entidad pública no estatal encargada de regular los aspectos técnicos de la profesión contable y de adoptar los marcos normativos aplicables.
Por estas razones, solicita al Tribunal Contencioso Administrativo declarar la disconformidad de la disposición con el ordenamiento jurídico y su nulidad absoluta del artículo 2.
Con esta acción, el Colegio de Contadores Públicos busca que se respete el marco legal que regula la adopción de las normas de contabilidad en Costa Rica.
A esta acción se estaría sumando en las próximas semanas una medida cautelar.
El Colegio de Contadores Públicos de Costa Rica reitera su disposición al diálogo y mantiene abiertas las puertas para establecer espacios de acercamiento con la Administración Tributaria, con el propósito de encontrar soluciones que permitan atender las preocupaciones del sector profesional y empresarial sobre la aplicación de las NIIF completas.
¿Qué implicaría para las empresas aplicar NIIF Completas?
El Colegio de Contadores Públicos considera que obligar a los Grandes Contribuyentes Nacionales a aplicar las NIIF Completas, sin considerar las características y necesidades de cada empresa, podría generar importantes afectaciones económicas y operativas:
Mayores costos económicos: las empresas podrían verse obligadas a contratar especialistas, actuarios y asesores externos para cumplir con requerimientos contables más complejos.
Incremento de las cargas administrativas: Las NIIF Completas exigen procedimientos de medición, revelación y actualización más extensos, lo que demanda mayores recursos humanos, tecnológicos y financieros.
Mayor complejidad contable: Las empresas tendrían que aplicar normas diseñadas principalmente para entidades con obligación pública de rendir cuentas, aunque no tengan esa característica.
Riesgo de errores e incumplimientos: La aplicación de normas más complejas, sin contar con suficiente capacidad técnica, podría provocar errores en los estados financieros y dificultades para cumplir adecuadamente con los estándares.
Costos sin beneficios proporcionales: Exigir NIIF Completas no necesariamente proporciona información más útil para Tributación ni mejora la recaudación, pero sí puede elevar los costos de cumplimiento de las empresas.