San José, 20 oct (elmundo.cr) – El Colegio de Contadores Públicos de Costa Rica considera que la multa que podría ir de los ₡1,3 millones a los ₡46 millones por no registrar el Sinpe Móvil utilizado en actividades económicas ante la Administración Tributaria resulta elevada, por lo que aboga por aplicar una sanción proporcional a la naturaleza de este incumplimiento.
La disposición impulsada por el Ministerio de Hacienda busca que las personas obligadas tributarias que utilicen Sinpe Móvil como medio de pago en sus actividades económicas registren este mecanismo ante la Administración Tributaria en el Registro Único Tributario y lo vinculen con una cuenta bancaria.
Actualmente, la sanción se fundamentaría en el artículo 83 del Código de Normas y Procedimientos Tributarios, que establece multas que van desde tres salarios base (aproximadamente ₡1,3 millones) hasta los 100 salarios base (₡46 millones) o un 2 % de los ingresos brutos del período anterior. Sin embargo, el Colegio considera que, al tratarse de una obligación de inscripción o actualización de datos en el Registro Único Tributario, corresponde valorar la aplicación del artículo 78 del mismo Código. Este último prevé una multa de medio salario base por cada mes o fracción de mes de atraso, con un máximo de tres salarios base.
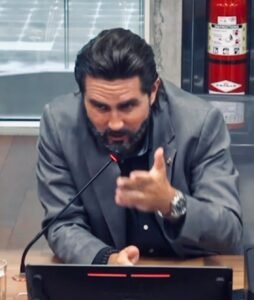
“Nos parece que la sanción prevista en el artículo 83 es muy gravosa para un incumplimiento relacionado con el registro de un medio de pago. Consideramos más consecuente valorar la aplicación del artículo 78, que contempla una multa vinculada con el atraso en la actualización de datos y establece un límite máximo”, explicó Luis Javier Porras, presidente de la Comisión de Asuntos Tributarios del Colegio de Contadores Públicos de Costa Rica.
La organización reconoce la importancia de fortalecer los mecanismos de control fiscal y combatir la evasión tributaria, por lo que respalda la incorporación de información sobre el uso de Sinpe Móvil en el Registro Único Tributario. No obstante, considera necesario que las sanciones guarden proporcionalidad con la obligación incumplida.
Porras también señaló que la aplicación de esta medida podría representar desafíos operativos para la Administración Tributaria, particularmente en los casos de personas que reciben pagos por Sinpe Móvil y que no están inscritas como contribuyentes.
“El reto será identificar correctamente a las personas que realizan actividades económicas fuera del sistema tributario y establecer los mecanismos necesarios para notificarlas y determinar si existe un incumplimiento. No basta con disponer de un número telefónico; la Administración debe contar con elementos que le permitan sustentar sus actuaciones”, agregó Porras.
El Colegio considera importante que la implementación de esta disposición brinde claridad sobre los procedimientos de registro, los plazos aplicables y las consecuencias de un eventual incumplimiento, de manera que los contribuyentes puedan conocer sus obligaciones y la Administración Tributaria disponga de herramientas efectivas para fiscalizar las actividades económicas.
El registro del Sinpe Móvil utilizado en actividades económicas sería obligatorio para los contribuyentes ya inscritos dentro de los 12 meses siguientes a la entrada en vigencia de la resolución general que emita el Ministerio de Hacienda. La resolución se encuentra actualmente en consulta pública hasta el próximo 28 de octubre.
Según el Decreto Ejecutivo 45.953-H, en el Transitorio I, se indica que la administración tributaria tiene un plazo máximo de tres meses para implementar las adecuaciones en el formulario RUT en Tribu-CR y emitir los lineamientos para los contribuyentes.