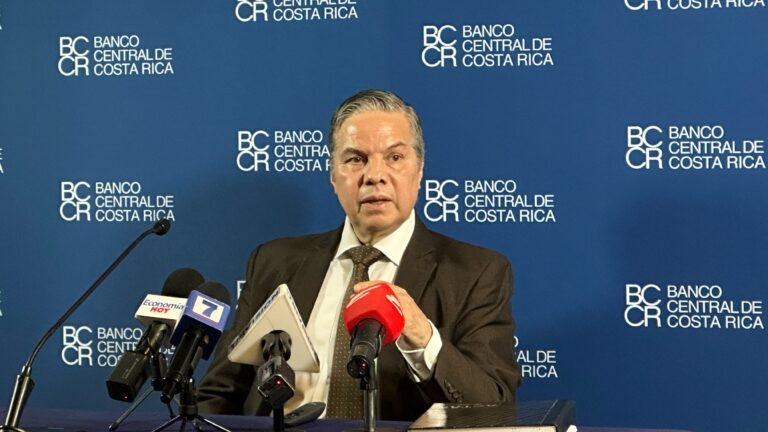
San José, 30 oct (elmundo.cr) – El Banco Central de Costa Rica (BCCR) presentó este viernes los resultados del Informe de Política Monetaria (IPM) de octubre de 2026, en el que señala que para el bienio 2027-2028 se estima un crecimiento promedio cercano a 3,5%, que, al igual que en el presente año, se sustentaría principalmente en la demanda interna, en especial en el consumo de los hogares y la inversión.
La economía costarricense crecería 3,2% en 2026, 3,3% en 2027 y 3,6% en 2028, impulsada principalmente por la demanda interna. La demanda externa no tendría una contribución significativa, dado que el aporte positivo de las exportaciones sería compensado por el negativo de las importaciones. Particularmente, la estimación de crecimiento para 2027 (3,3%) es inferior en 0,2 puntos porcentuales (p.p.) a lo previsto en el IPM de julio pasado, debido a la disminución del aporte de la demanda externa neta.
Por su parte, se estima que el PIB en 2026 crecería 3,2%, cifra inferior en 0,2 p.p. a lo incluido en el IPM de julio pasado, congruente con el desempeño de la actividad económica en lo transcurrido del año y el crecimiento previsto para los últimos tres meses. La producción creció 2,7% en el tercer trimestre de 2026. Según los componentes del gasto, esa tasa respondió principalmente a la demanda interna; por el lado de la oferta, las actividades de mayor crecimiento fueron la construcción y los servicios, mientras que la manufactura se contrajo.
Inflación
En Costa Rica, tanto la inflación general (interanual) como la subyacente subieron en el tercer trimestre de 2026 en relación con el trimestre previo, aunque ambos indicadores continuaron por debajo de la meta de inflación del BCCR (3,0%). La inflación general, medida con el promedio de la variación interanual del Índice de Precios al Consumidor (IPC), fue de 0,0%, en tanto que la subyacente, medida con el Índice de Exclusión Fija (IEF), se ubicó en 0,3%.
Para el horizonte de proyección, que comprende desde el cuarto trimestre de 2026 hasta el tercer trimestre de 2028, se prevé que ambos indicadores mantendrían una trayectoria de convergencia gradual hacia la meta de inflación del BCCR. En el caso de la inflación general, se espera que alcance un valor en torno a 2,7% en el segundo semestre de 2027. Esta proyección es superior a la presentada en el IPM de julio de 2026, lo cual se explica fundamentalmente por el efecto del incremento en la trayectoria esperada de los precios de los hidrocarburos.
Para este ejercicio, la Junta Directiva mantiene la meta de inflación en 3,0% con un rango de tolerancia de ±1 punto porcentual. Además, reitera lo indicado en el IPM anterior en el sentido de que, coherente con las mejores prácticas internacionales y con el fin de fortalecer el esquema monetario aplicado en Costa Rica, en su Plan Estratégico 2025-2030 dispuso la revisión integral de los componentes de dicho régimen, que incluye, entre otros, la determinación de la meta de inflación, el horizonte de cumplimiento y el indicador de referencia. Los resultados de este proceso serán comunicados oportunamente al público.
Otras variables macroeconómicas
En el mercado laboral, los principales indicadores se mantuvieron relativamente estables, en tanto que los ingresos mostraron una ligera mejora en el trimestre móvil concluido en agosto, aunque con resultados diferenciados según nivel de calificación y sexo. En particular, el empleo en zona franca se redujo, especialmente en los servicios, influido por decisiones corporativas globales. Asimismo, en dicho régimen los salarios reales mantuvieron un crecimiento positivo, aunque a un menor ritmo.
En lo que respecta a las cuentas externas del país, al tercer trimestre de este año se registró un déficit de la cuenta corriente de la balanza de pagos superior, en términos del PIB, al del mismo periodo del año anterior. Se estima que al finalizar el año dicho déficit alcanzaría 1,9% del PIB (1,4 p.p. más que en 2025), mientras que para el bienio 2027-2028 se prevé un déficit promedio de 2,0% del PIB. Tanto en el año actual como en los dos siguientes el déficit de la cuenta corriente sería más que cubierto con ahorro externo de mediano y largo plazo.
A agosto, las finanzas públicas mostraron un deterioro respecto a igual periodo del año anterior. Según las estimaciones del Ministerio de Hacienda presentadas en setiembre pasado, escaladas con el PIB nominal de este IPM, el Gobierno Central generaría un superávit primario similar al de 2025 (0,9% del PIB), pero el déficit financiero sería de 3,8% del PIB, superior en 0,4 p.p. al observado el año anterior, y la razón deuda a PIB aumentaría en 1,6 p.p. para ubicarse en 62,0%. De conformidad con dichas estimaciones, en el bienio 2027-2028 el Gobierno Central continuaría con superávits primarios. Sin embargo, el aumento en el pago de intereses y el consecuente deterioro del resultado financiero propiciarían una trayectoria creciente de la razón de la deuda pública.
Al tercer trimestre, los agregados monetarios y el crédito al sector privado crecieron a menor ritmo que la tasa conjunta de producción potencial y meta de inflación, lo cual abre espacio para un mayor crecimiento de estos indicadores sin comprometer el control de la inflación. Además, se observó una ligera preferencia por los pasivos financieros denominados en moneda extranjera, principalmente en instrumentos a la vista, pero en el crédito dicha preferencia se moderó.
Dada la meta de inflación y el comportamiento previsto de la producción, se estima que, en el periodo 2027-2028, la liquidez total crecería a una tasa media anual cercana a 6,5%, lo que permitiría un aumento en la oferta de fondos prestables para el sector privado de alrededor de 6,1% y 6,6% en esos años. El aumento en el crédito se daría tanto en moneda nacional como extranjera, aunque esta última continuaría en desaceleración.
Tasa de Política Monetaria
En su reunión de política monetaria de setiembre de 2026, la Junta Directiva del BCCR mantuvo la Tasa de Política Monetaria en 3,0%. Dicha decisión estuvo fundamentada en las condiciones del entorno internacional, el comportamiento observado y proyectado de la inflación y de las principales variables macroeconómicas, así como los riesgos asociados a las proyecciones.
En particular, esta decisión se tomó en un entorno internacional de mayor incertidumbre en comparación con el prevaleciente en la reunión de política monetaria de julio y en un contexto interno caracterizado, entre otros, por un excedente de liquidez en el sistema financiero y una abundancia relativa de divisas. En lo transcurrido del año el mercado cambiario ha mantenido alta disponibilidad de dólares, lo cual le ha permitido al BCCR atender los requerimientos del Sector Público no Bancario y fortalecer el blindaje financiero del país. Asimismo, congruente con la disponibilidad de divisas mencionada, continuó la apreciación del colón.
Entorno internacional
En el tercer trimestre de 2026, la economía mundial enfrentó una elevada incertidumbre por la expansión del conflicto en Oriente Medio, el recrudecimiento de la guerra entre Rusia y Ucrania y las tensiones comerciales. Los ataques en Bab el-Mandeb, por donde transita cerca del 12% del petróleo transportado por vía marítima, y el cierre temporal del oleoducto Este-Oeste en Arabia Saudita, ruta alterna al estrecho de Ormuz, agravaron este contexto.
Estos eventos reactivaron las presiones alcistas sobre los precios del crudo, sus derivados y los granos básicos. Las presiones se moderaron transitoriamente por el anuncio del G7 de liberar reservas estratégicas de petróleo y combustibles, la restauración gradual del oleoducto Este-Oeste y la decisión de la Organización de Países Exportadores de Petróleo y sus aliados (OPEP+) de mantener su producción.
En octubre, con información al día 23, el precio promedio del petróleo West Texas Intermediate (WTI), referente para Costa Rica, alcanzó USD 103,3 por barril, un 8% más que el mes previo. El diésel también se mantuvo elevado: en Estados Unidos, su precio minorista superó USD 6,0 por galón, casi USD 2,0 más que antes del conflicto en Oriente Medio.
El encarecimiento de las materias primas y del transporte marítimo de contenedores, asociado en parte al alza de los combustibles, mantuvo la inflación por encima de las metas en muchos países. Ante ello, varios bancos centrales aumentaron sus tasas de interés de referencia. Pese a estas condiciones, la economía mundial creció moderadamente en el primer semestre. El uso de otras fuentes de energía y la inversión en actividades ligadas a la inteligencia artificial, con avances distintos entre países, mitigaron parte del impacto de los mayores precios de las materias primas sobre la producción.
En su informe de octubre, el Fondo Monetario Internacional (FMI) estimó una inflación global de 4,7% al cierre de 2026, similar a su previsión anterior y al resultado de 2025. Para 2027 y 2028 prevé una reducción gradual, conforme se normalicen las presiones de costos y los mercados energéticos. Sin embargo, el retorno a las metas de inflación en varios países tomaría tiempo y requeriría una política monetaria más restrictiva y prolongada que la prevista en el IPM de julio.
Con base en las estimaciones del FMI y de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), entre otros, este informe incorpora un crecimiento mundial cercano al 2,9% para 2026, frente al 3,5% de 2025. En 2027 comenzaría una recuperación gradual, con un crecimiento de 3,1%, que se moderaría a 3,0% en 2028.
Riesgos para las proyecciones
Los ejercicios de proyección macroeconómica presentados en este informe se sustentan, como es usual, en un conjunto de supuestos que están sujetos a riesgos sobre su cumplimiento, por lo cual eventos que modifiquen el escenario utilizado podrían desviar las proyecciones de la trayectoria central estimada.
Los principales riesgos que desviarían la inflación al alza en relación con la proyección central están relacionados con: a) choques adicionales de oferta sobre el precio de bienes, asociados a fenómenos climatológicos extremos (locales o externos); b) el escalamiento de los conflictos geopolíticos, que incrementaría la incertidumbre internacional y la volatilidad de los mercados financieros; c) condiciones de oferta y demanda en los mercados financieros distintas de las previstas; y d) la fragmentación del comercio internacional, que podría limitar la oferta de algunos bienes e insumos.
De los factores de riesgo que, de materializarse, podrían desviar la inflación a la baja con respecto a la proyección central destacan: a) expectativas de inflación reiteradamente inferiores a la meta, que postergarían aún más la convergencia de la inflación hacia esa meta; b) un crecimiento económico de los principales socios comerciales inferior al estimado, con un impacto negativo sobre la demanda agregada del país; c) una respuesta más lenta de las tasas de interés del sistema financiero ante reducciones en la TPM en relación con la evidencia histórica; y d) un traspaso mayor de las variaciones del tipo de cambio que, en las circunstancias actuales, de continuar la apreciación del colón, podría ubicar la inflación en niveles inferiores a lo previsto en el escenario central.
Compromiso con la estabilidad de precios
La Junta Directiva del BCCR reafirma su compromiso con la estabilidad de precios, condición necesaria para el buen desempeño macroeconómico, en el tanto incide positivamente en la producción, en la generación de empleo y en el bienestar de la población. La trayectoria observada y prospectiva de la inflación es coherente con el mandato de su Ley Orgánica, de procurar inflaciones bajas y estables.
En esa línea, realizará los cambios necesarios en la Tasa Política Monetaria, de forma oportuna y en la dirección que corresponda, cuando las condiciones macroeconómicas y la valoración de los riesgos así lo requieran.
En materia cambiaria, acorde con lo dispuesto en su Ley Orgánica, el BCCR participará en el mercado cambiario con el fin de atender los requerimientos propios y del Sector Público no Bancario, así como para evitar fluctuaciones violentas en el tipo de cambio. De manera similar a como lo hace en los mercados de deuda y de liquidez, continuará con el análisis de eventuales cambios operativos que procuren el mejor funcionamiento del mercado cambiario y apoyen el proceso ordenado de formación de precios.
Por último, la mejora en la comunicación con el público sigue como una de sus prioridades, en procura de facilitar un mejor entendimiento de la coyuntura macroeconómica y de los elementos que sustentan las decisiones en materia monetaria, cambiaria y de temas relativos a la estabilidad y eficiencia del sistema financiero. Esto fortalece el proceso de formación de expectativas sobre el comportamiento de los principales indicadores macroeconómicos y, es de esperar, que facilite la convergencia de las expectativas de inflación a la meta.